Chaque Québécois doit plus de 34 000 $ au provincial seulement

Vaut mieux en rire!

Avant de couper des centaines de millions dans les services, est-ce qu’on peut avoir les services ? - Michel Beaudry
Aucun message portant le libellé Santé. Afficher tous les messages

15 juin, 2023

Financement à l’activité et flexibilité du personnel sont nécessaires au succès des mini-hôpitaux

 Par Renaud Brossard.

  • L’implantation d’un financement à l’activité incite à l’efficacité et à la maîtrise des coûts chez les gestionnaires d’hôpitaux.
  • La présence d’établissements de soins gérés par des organismes à but lucratif est la norme dans les systèmes de santé de l’OCDE.
  • Une flexibilité accrue dans la gestion des ressources humaines permettra une meilleure rétention du personnel.

Montréal, le 15 juin 2023 – Le succès du projet de mini-hôpitaux gérés par des entrepreneurs indépendants repose largement sur le financement à l’activité et sur une gestion flexible des ressources humaines, selon une étude de l’Institut économique de Montréal publiée ce matin.

« Pour que le pari du gouvernement Legault réussisse, les mini-hôpitaux doivent être un vecteur de concurrence avec les établissements de soins gouvernementaux », affirme Emmanuelle B. Faubert, économiste à l’IEDM et coauteure de l’étude. « En faisant croître la part du financement à l’activité dans le budget des hôpitaux, Québec jette les bases de cette nécessaire concurrence. »

D’ici la fin de 2023, le quart du budget des établissements de soins québécois proviendra du financement à l’activité – aussi appelé « financement axé sur le patient ». Le gouvernement prévoit que tous les épisodes de soins physiques seront financés de la sorte d’ici cinq ans.

L’étude indique que ce mode de financement encourage l’efficacité, l’innovation et la maîtrise des coûts puisqu’il verse à chaque établissement de santé un montant d’argent fixe en fonction de l’acte médical effectué.

En France et en Angleterre, plus de 60 pour cent du budget des hôpitaux provient du financement à l’activité.

Les auteures notent d’ailleurs que le Québec et le Canada font office d’exceptions dans les pays de l’OCDE pour la quasi-absence d’hôpitaux gérés par des organismes à but lucratif sur leur territoire.

« Aucune structure organisationnelle n’est incompatible avec un accès universel aux soins de santé », explique Mme Faubert. « Cela change les incitations, favorisant notamment une plus grande efficacité – ce qui serait bienvenu lorsqu’on voit les listes d’attente du Québec – mais n’affecte en rien l’accès aux soins. L’expérience internationale en est la preuve. »

En France et en Nouvelle-Zélande, autour du tiers des hôpitaux sont à but lucratif. En Italie et en Suisse, la proportion tourne autour de 60 pour cent. Les Pays-Bas arrivent premiers avec près de 80 pour cent des hôpitaux gérés par des organismes à but lucratif.

Les auteures rappellent que tous ces pays offrent une couverture universelle à leurs citoyens et citoyennes.

Les chercheuses recommandent aussi au gouvernement de ne pas soumettre les travailleurs et travailleuses des mini-hôpitaux aux conventions collectives du réseau de soins géré par l’État.

« Pour que le Québec tire pleinement profit de l’expérience des mini-hôpitaux, il ne faut pas qu’ils soient contraints de reproduire les mêmes structures qui ont mené aux problèmes de notre système actuel », explique Maria Lily Shaw, chercheuse associée à l’IEDM et coauteure de l’étude. « Cela veut dire notamment laisser les gestionnaires s’entendre avec leurs employés, plutôt que d’imposer les conventions collectives qui ont mené au fameux temps supplémentaire obligatoire dans le secteur public. »

L’étude se base notamment sur une étude de HEC Montréal et du CIRANO concluant que ces ententes entre l’État et ses syndicats et fédérations d’employés nuisent à l’efficience et à l’innovation à cause de leur rigidité.

En permettant à l’employeur et aux employés de négocier ensemble plutôt que de leur imposer les conditions du réseau gouvernemental, les mini-hôpitaux, leur personnel et leurs patients n’auraient pas à subir certaines des conséquences les plus néfastes des ententes de l’État, notamment la prépondérance du principe d’ancienneté.

Selon l’IEDM, les conditions nécessaires pour le succès du projet de mini-hôpitaux sont les suivantes :

  • Permettre la concurrence entre établissements de soins;
  • Établir un financement à l’activité;
  • Prévoir une enveloppe budgétaire suffisante pour le capital et l’opération des centres;
  • Instaurer une surveillance similaire à celle des cliniques médicales spécialisées;
  • Encourager une gestion flexible du personnel et des services auxiliaires;
  • Réduire la paperasse;
  • Permettre l’utilisation de la capacité résiduelle comme mode de financement;
  • Lever l’interdiction de la pratique mixte;
  • Rehausser les quotas d’admission dans les disciplines de santé;
  • Faciliter la reconnaissance d’acquis hors Québec pour les professionnels de la santé;
  • Permettre les hospitalisations de plus de 24 heures;
  • Ajuster les plans régionaux d’effectifs médicaux afin de tenir compte de l’ajout des mini-hôpitaux.

Vous pouvez consulter le cahier de recherche de l’IEDM ici.

06 avril, 2023

La santé au Canada 2023

 Par Renaud Brossard.

L’Institut économique de Montréal (IEDM) a mandaté la firme Ipsos afin de recueillir l’opinion des Canadiens sur différents enjeux reliés à la santé.

* * *

Communiqué de presse – Sondage IEDM-Ipsos : Une majorité de Canadiens et Canadiennes soutiennent un accès accru aux soins de santé privés

  • Sept Québécois et Québécoises sur 10 soutiennent le projet de mini-hôpitaux du gouvernement Legault;
  • Six Canadiens et Canadiennes sur 10 soutiennent la décentralisation de leur système de santé provincial.

Montréal, le 6 avril 2023 – Une majorité de Canadiens et Canadiennes – et encore plus de Québécois et Québécoises – soutiennent un accès accru aux soins de santé privés, selon ce que montre un nouveau sondage IEDM-Ipsos publié ce matin.

« Cela fait des décennies que notre modèle du “tout à l’État” en santé ne nous donne accès qu’à des listes d’attente interminables », dit Emmanuelle B. Faubert, économiste à l’IEDM. « Il ne faut pas se surprendre si les Canadiens et Canadiennes, voyant ce qui est possible ailleurs dans le monde, en viennent à soutenir des modèles mixtes et entrepreneuriaux en santé. »

Les résultats du sondage indiquent que 52 pour cent des répondants sont en faveur d’un accès accru aux soins de santé offerts par des entrepreneurs indépendants, contre 31 pour cent qui s’y opposent. Au Québec, ce soutien atteint 63 pour cent contre 23 pour cent.

Le Québec, l’Ontario et la Saskatchewan ont notamment certains projets mettant à profit des installations détenues par des entrepreneurs indépendants, mais accessibles à tous via l’assurance maladie gouvernementale, afin d’accélérer l’accès aux soins.

Le projet de mini-hôpitaux – gérés par des entrepreneurs indépendants, mais accessibles à tous avec la carte soleil – proposé par le gouvernement Legault s’inscrit dans cette lignée.

« Le projet de mini-hôpitaux du gouvernement Legault semble avoir la cote », ajoute Mme Faubert. « Avec raison, les Québécois et Québécoises se préoccupent bien plus de l’accès aux soins que de la structure administrative de l’établissement de soins. »

Le sondage montre que 69 pour cent des Québécois et Québécoises interrogés se disent en faveur du projet de mini-hôpitaux du gouvernement Legault, contre seulement 18 pour cent qui sont en désaccord.

En général, les répondants soutiennent la décentralisation du système de santé. Six Canadiens et Canadiennes sur 10 affirment être en faveur de la décentralisation, contre 22 pour cent qui s’y opposent. Au Québec, ces proportions atteignent 72 et 12 pour cent respectivement.

« Les gens comprennent qu’ils sont mieux servis lorsque les décisions sont prises plus près d’eux, et non dans les capitales provinciales », explique Mme Faubert. « Dans ce contexte, des projets centralisateurs tels que le projet de loi 15 au Québec mériteraient d’être revus. »

Au Québec, le projet de loi 15 propose de centraliser la gestion quotidienne des établissements de soins dans une nouvelle structure nommée Santé Québec, et de faire des établissements existants des succursales locales de cette agence.

Le sondage a été réalisé auprès de 1 164 Canadiens et Canadiennes âgés de 18 ans et plus, entre le 17 et le 20 mars 2023.

29 janvier, 2023

Lever l’interdiction touchant l’assurance maladie privée duplicative au Québec

Cette Note économique a été préparée par Maria Lily Shaw, chercheuse associée à l’IEDM. La Collection Santé de l’IEDM vise à examiner dans quelle mesure la liberté de choix et l’entrepreneuriat permettent d’améliorer la qualité et l’efficacité des services de santé pour tous les patients.

Nous sommes actuellement dans une période de profonde réflexion sur l’organisation du système de santé. La pandémie ayant exposé les lacunes substantielles du système, la population québécoise fait preuve d’une plus grande ouverture d’esprit quant au rôle du secteur privé dans la prestation de soins de santé. Ce rôle ne peut toutefois s’élargir de façon importante si les compagnies d’assurance ne peuvent offrir à la population la possibilité de souscrire une assurance maladie duplicative, une pratique qui est présentement interdite au Québec et dans plusieurs autres provinces canadiennes. Si cette interdiction n’est pas levée, il sera impossible pour un marché d’assurance maladie duplicative d’émerger, et l’accès aux services assurés offerts dans des cliniques privées demeurera difficile, sauf pour ceux qui peuvent se permettre de payer le coût total de l’intervention(1).

La fonction principale d’une assurance maladie duplicative dans des systèmes de santé publics comme celui du Canada est de fournir aux individus qui le souhaitent une couverture de remplacement pour des soins déjà couverts par le régime d’assurance maladie de l’État québécois (RAMQ). Les individus sont libres de souscrire ou non une telle assurance, selon leurs besoins. La police d’assurance duplicative peut alors servir de mode de paiement pour des soins offerts dans des établissements privés de santé. En date de janvier 2023, on compte par exemple au Québec plus de 600 médecins et spécialistes dits non participants(2) qui offrent des services en dehors du régime public.

Bien qu’il ne soit pas possible de prévoir la réponse des compagnies d’assurance à une éventuelle levée de l’interdiction, il est raisonnable de penser qu’elles pourraient lancer ce nouveau produit par l’entremise des assurances collectives offertes par les employeurs. Les entreprises pourraient de leur côté décider d’offrir un tel bénéfice à leurs employés. Dans un contexte de pénurie de main-d’œuvre comme celui d’aujourd’hui, ce bénéfice pourrait servir d’outil pour attirer les travailleurs.

Les listes d’attente sont coûteuses

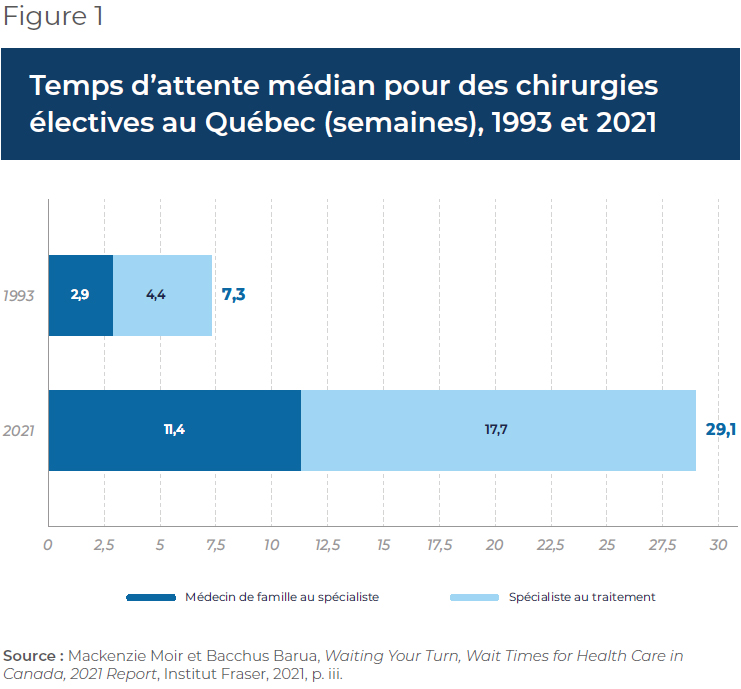
Le bénéfice potentiel d’une assurance maladie couvrant des services déjà offerts par le système public devient évident lorsque ce système n’arrive pas à fournir les soins dans un délai raisonnable. En date de janvier 2023, on retrouvait plus de 159 000 Québécois en attente d’une chirurgie. De ce nombre, 34 % attendaient depuis plus de 6 mois(3). Un peu plus de 50 % des patients sur la liste attendaient une chirurgie d’un jour(4), une intervention mineure qui ne nécessite qu’une demi-journée d’admission au centre hospitalier(5). Pour ce qui est du temps d’attente médian pour les chirurgies électives, 50 % des Québécois sur la liste attendaient plus de 29 semaines avant de se faire opérer(6) (voir la Figure 1), soit trois semaines de plus que le temps d’attente recommandé(7).
Dans un tel contexte, un patient verrait l’avantage de se procurer une assurance pour pouvoir se faire soigner plus rapidement par un médecin du secteur privé. Pour certains patients(8), attendre plusieurs mois peut engendrer des coûts importants et gruger leurs économies puisqu’ils sont incapables de travailler. N’oublions pas non plus la douleur physique que ces personnes dans beaucoup de cas doivent endurer avant l’opération.

Le temps d’attente au Québec pour des chirurgies électives ne date pas d’hier, et s’est allongé de plus de 20 semaines depuis 1993. En 1999(9), le délai avant une opération a même été l’une des raisons ayant motivé un procès mené devant la Cour supérieure du Québec(10), l’affaire Chaoulli, qui durera plus de cinq ans. Le jugement final a été rendu par la Cour suprême du Canada en 2005.

L’affaire Chaoulli : interdire l’assurance maladie duplicative est inconstitutionnel

Les appelants, le Dr Jacques Chaoulli et un patient en attention d’une chirurgie, George Zeliotis, contestaient la validité des articles de loi qui interdisent aux compagnies d’assurance de vendre une assurance maladie duplicative aux Québécois, à savoir l’article 11 de la Loi sur l’assurance-hospitalisation (LAH) et l’article 15 de la Loi sur l’assurance maladie (LAM)(11). Ils alléguaient que cette interdiction prive les résidents du Québec d’un accès aux services de santé et viole leur droit constitutionnel à la vie, à la liberté et à la sécurité de la personne.

Plus précisément, ils ont soutenu que cette interdiction portait atteinte à l’intégrité de la personne(12), car elle pouvait conduire à des dommages physiques et psychologiques en raison de l’incapacité chronique du système public à fournir des soins dans un délai raisonnable. Sans cette restriction, ont-ils soutenu, les patients confrontés à de longues attentes pour des procédures médicalement nécessaires dans le système public pourraient obtenir des soins plus rapides dans le secteur privé, payés avec leur assurance duplicative.

La Cour suprême du Canada a statué que l’interdiction par le Québec de souscrire une assurance maladie duplicative était en effet inconstitutionnelle. Sur la base des preuves fournies, la Cour a conclu qu’il n’y avait « aucun lien véritable entre l’interdiction de souscrire une assurance maladie et l’objectif de maintien d’un système de santé public de qualité(13) ». Pourtant, comme nous le verrons, cette interdiction demeure au Québec, sauf pour trois exceptions.

Les juges ont appuyé leur raisonnement sur le fait que la plupart des pays d’Europe occidentale parviennent à maintenir des systèmes publics performants tout en accordant à leur population la liberté de souscrire une assurance duplicative. Il y a aussi des provinces canadiennes qui n’interdisent pas, du moins formellement, la vente de telles assurances maladie. Comme la Cour l’a déclaré, « [m]ême si on [tient] pour acquis que la prohibition des assurances privées peut contribuer à préserver l’intégrité du système, la variété des mesures mises en place par les différentes provinces démontre qu’une telle mesure est loin d’être la seule à laquelle un État peut recourir(14). » De plus, rien n’indique que les systèmes de santé dans les quatre provinces canadiennes qui offrent la possibilité aux compagnies d’assurance de vendre des polices d’assurance maladie duplicative souffrent d’un manque d’intégrité.

La situation de l’assurance maladie au Québec aujourd’hui

La décision Chaoulli n’a malheureusement pas mené à la libéralisation de l’assurance maladie privée que les appelants avaient espérée. En effet, l’article 11 de la LAH, l’un des articles que les appelants contestaient, est demeuré presque inchangé depuis la décision de la Cour suprême. Quant à l’article 15 de la LAM, qui a également été jugé inconstitutionnel, il a été modifié pour permettre aux compagnies d’assurance d’offrir une assurance maladie duplicative pour seulement trois procédures spécifiques :

  1. Une arthroplastie-prothèse totale de la hanche,
  2. Une arthroplastie-prothèse totale du genou,
  3. Une extraction de la cataracte avec implantation d’une lentille intraoculaire.

Selon la réglementation actuelle, le contrat d’assurance doit couvrir le coût de tous les services préopératoires et postopératoires et de tous les services de réadaptation et de soutien à domicile résultant de la chirurgie. Cependant, cette police d’assurance ne peut être utilisée comme mode de paiement que dans des centres médicaux spécialisés (CMS) dits non participants(15), qui ne sont plus qu’au nombre de 23 dans la province en date de janvier 2023(16). Voilà qui restreint considérablement l’intérêt pour les assureurs d’offrir une telle couverture et explique pourquoi un marché d’assurance maladie duplicative ne s’est pas développé au Québec, même pour ces trois opérations.

Il y a toutefois une possibilité d’élargir cette courte liste, puisque selon l’article 15.1 de la LAM, le gouvernement a le pouvoir d’inclure d’autres actes médicaux s’il le souhaite(17). En réalité, la prohibition pourrait aussi tout simplement être levée, car la Loi canadienne sur la santé (LCS) n’interdit pas comme telle l’assurance maladie privée duplicative(18). Autrement dit, la LCS n’empêche pas les provinces d’introduire des réformes qui permettraient l’émergence d’un marché d’assurance privée pour des services déjà inclus dans leurs régimes publics d’assurance maladie. Les provinces qui ont choisi d’instaurer des dispositions législatives interdisant l’achat d’une assurance duplicative vont en fait au-delà de ce que la LCS exige. Le Québec, lui, le fait en invoquant que de telles mesures seraient nécessaires pour maintenir l’intégrité du système de santé et « pour garantir que la quasi-totalité des ressources en santé existant au Québec soient à la disposition de l’ensemble de la population québécoise(19) ».

Les obstacles à l’assurance maladie duplicative

Le Québec et les autres provinces qui empêchent l’émergence d’un marché pour l’assurance maladie duplicative sont parmi les derniers du monde industrialisé à le faire. Et ils persistent malgré des cas de jurisprudence, comme l’affaire Chaoulli, qui ont remis en question la constitutionnalité de cette interdiction.

La Saskatchewan, la Nouvelle-Écosse, le Nouveau-Brunswick et Terre-Neuve-et-Labrador n’interdisent pas formellement aux compagnies d’assurance d’offrir une assurance maladie privée duplicative(20) (voir le Tableau 1). Il s’agit également d’une pratique bien établie dans plusieurs pays à haut revenu de l’OCDE dotés d’un système de santé public et universel.
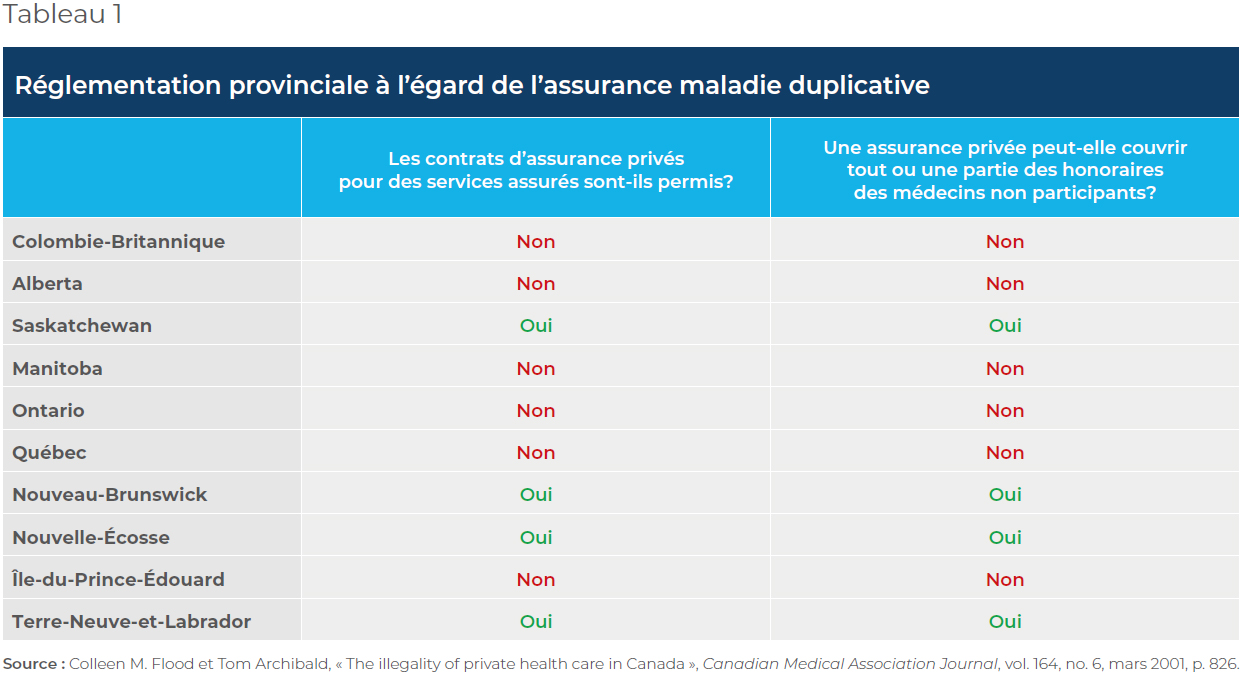
Dans ces quatre provinces, les patients des médecins non participants ont le droit de substituer la couverture privée à la couverture publique. Cependant, malgré les longues listes d’attente(21) (voir la Figure 2), le marché de l’assurance maladie duplicative dans ces quatre provinces ne s’est pas non plus développé, pour plusieurs raisons.
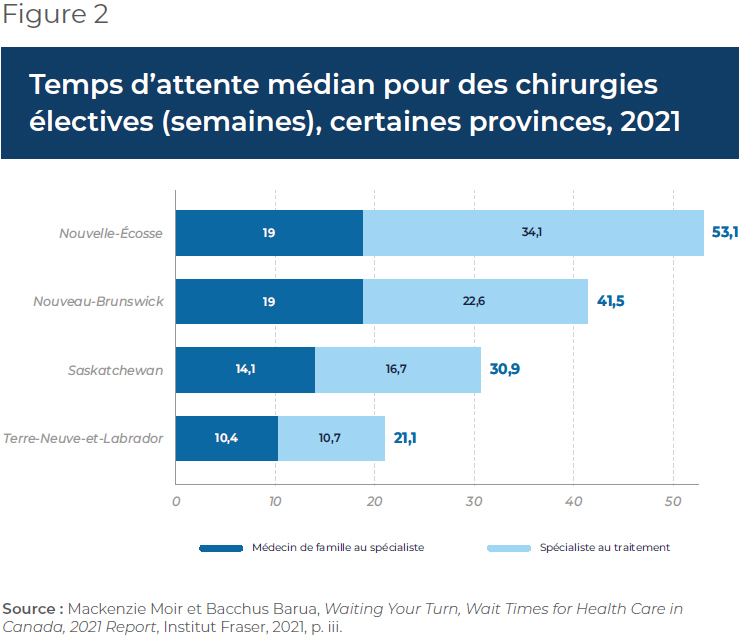
Tout d’abord, il existe d’autres obstacles réglementaires qui limitent la possibilité pour la population d’utiliser une assurance duplicative, notamment l’interdiction touchant à la facturation libre et à la prohibition de la pratique mixte. En effet, en Nouvelle-Écosse, les médecins non participants peuvent seulement facturer à leurs patients un montant égal ou inférieur à celui que le médecin recevrait du régime public, sans quoi c’est illégal(22). Il n’y a donc pas d’incitation financière, pour les médecins de la Nouvelle-Écosse, à pratiquer dans le secteur privé.

Le Nouveau-Brunswick, Terre-Neuve-et-Labrador et la Saskatchewan, quant à eux, permettent aux médecins de facturer aux patients un montant supérieur à ce qu’ils recevraient dans le système public. Les patients peuvent ensuite utiliser une assurance privée duplicative comme mode de paiement pour couvrir en totalité ou en partie les coûts des services rendus par des médecins non participants, peu importe le montant de la facture. Ainsi, les médecins de trois des dix provinces canadiennes peuvent facturer les honoraires qu’ils souhaitent, ce qui crée un environnement de pratique médicale plus propice au secteur privé et au développement d’un marché d’assurance maladie duplicative.

Malgré cette plus grande liberté de facturation, ces trois provinces connaissent d’autres obstacles réglementaires qui entravent le développement du marché des assurances duplicatives, nommément l’interdiction touchant la pratique mixte. Six des dix provinces ont inclus dans leurs textes législatifs une interdiction aux médecins d’être rémunérés à la fois par des fonds publics et privés pour des soins couverts par le régime provincial(23). Il s’agit d’un frein au développement de la médecine privée : les cliniques privées ne peuvent pas recruter de médecins (participants ou non) à temps partiel, puisque les médecins participants ne peuvent recourir à la pratique privée sans se retirer en premier lieu formellement du système public. L’interdiction de la pratique mixte restreint par le fait même le développement d’un marché d’assurance duplicative en limitant le potentiel d’offre de service et en réduisant le nombre de médecins pouvant accepter une telle assurance comme mode de paiement.

Puisque l’interdiction de la pratique mixte existe également au Québec, si ce dernier devait lever les interdictions qui touchent actuellement l’assurance maladie privée duplicative, les polices souscrites auprès d’assureurs ne pourraient tout de même couvrir que des services offerts par des médecins non participants.

Outre les aspects réglementaires, une autre raison qui pourrait expliquer pourquoi un marché d’assurance maladie duplicative ne s’est pas développé en Saskatchewan est que depuis 2010(24), le gouvernement provincial subventionne couramment des chirurgies déléguées au secteur privé afin de réduire les listes d’attente et la pression sur les hôpitaux publics. Ainsi, au moment de recevoir les soins dont il a besoin, un patient pourrait être envoyé dans un hôpital public ou dans une clinique privée spécialisée, sans frais additionnels. Cette façon de faire, bénéfique tant pour le patient que pour les contribuables étant donné que les opérations réalisées dans des cliniques privées coûtent jusqu’à 45 %(25) moins cher que dans les établissements publics, réduit le besoin de se procurer une assurance maladie duplicative. Les patients sont donc potentiellement déjà satisfaits du temps d’attente, et les compagnies d’assurance ne voient alors pas l’intérêt d’offrir un produit qui viendrait concurrencer la couverture gouvernementale en situation de (quasi) monopole.

Enfin, il y a des raisons démographiques qui peuvent expliquer cette absence. En effet, le nombre d’habitants dans ces provinces n’est peut-être pas suffisant pour qu’une compagnie d’assurance considère le marché comme intéressant et veuille offrir une telle couverture. Même si 45 % de la population de chacune de ces provinces souhaitait souscrire une assurance maladie duplicative, soit un taux équivalent à celui qu’on retrouve en Australie, pays avec le plus haut taux de souscription à une telle assurance parmi les pays de l’OCDE(26), cela ne représenterait ici que 1,5 million de personnes(27), comparativement à plus de 11 millions de personnes en Australie(28).

Même si certaines circonstances découragent le développement d’un marché de l’assurance maladie duplicative dans les provinces qui ne l’interdisent pas, les autres provinces devraient suivre leur exemple en permettant qu’un tel marché se développe un jour. L’absence de l’interdiction dans les quatre provinces nommées précédemment joue effectivement un rôle important en laissant la liberté à l’assurance duplicative d’émerger un jour si la situation des soins dans le système public se détériore ou si les préférences individuelles en matière de soins changent et le justifient.

Le Québec en particulier aurait intérêt à lever la prohibition étant donné ses longues listes d’attente, qui ne se sont pas améliorées dans les dernières années. N’oublions pas que la décision Chaoulli a établi que ces listes d’attente mettaient en danger le bien-être des patients.

Outre-mer, on retrouve bon nombre de pays dotés d’un système de santé public et universel qui n’interdisent pas l’achat ou la vente d’assurance maladie duplicative, dont la Suède, l’Irlande, le Portugal, l’Allemagne, le Royaume-Uni, les Pays-Bas, le Danemark et l’Australie(29). L’Australie est un exemple particulièrement pertinent pour le Québec puisque ce pays a introduit des mesures visant à inciter sa population à souscrire une telle assurance.

Le cas australien est un exemple à suivre

L’assurance maladie duplicative est permise en Australie depuis les années 1970(30). En septembre 2022, 45 % des Australiens possédaient une assurance maladie duplicative(31), et selon un sondage de 2021, la population australienne se montrait plutôt satisfaite (73,7 %) de sa couverture d’assurance(32).

S’il est vrai que la proportion d’Australiens possédant une assurance maladie duplicative est aujourd’hui élevée, ça n’a pas toujours été le cas. Cette proportion a décliné pendant plusieurs années, principalement en raison de l’introduction de Medicare(33), avant que le taux d’inscription ne connaisse une croissance à partir de 1999 (voir la Figure 3). C’est à ce moment que le gouvernement a mis en place presque simultanément trois mesures visant à soit alléger le montant des primes à verser pour les assurés à court et à long terme, soit à simplement inciter certains groupes d’individus à souscrire une assurance maladie duplicative(34).
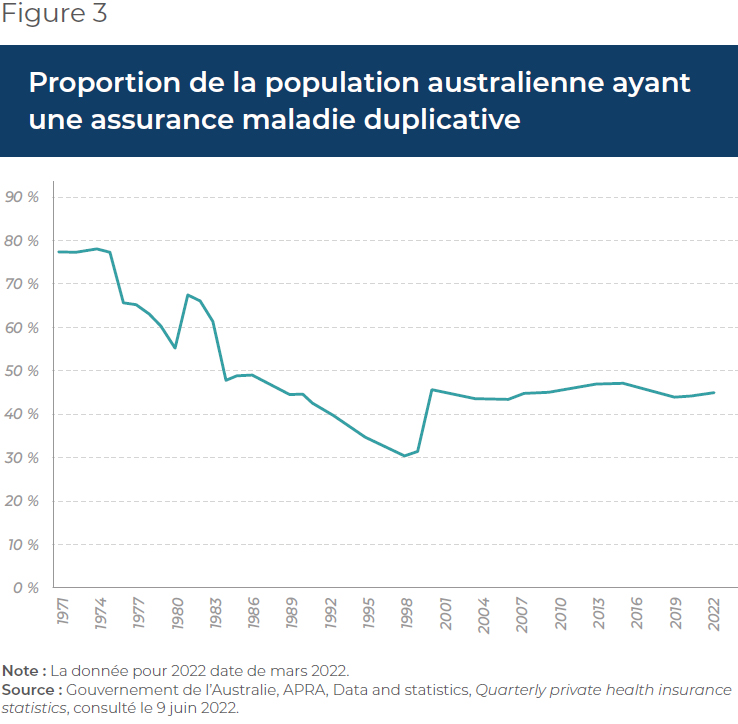
La première mesure est un rabais pouvant atteindre jusqu’à 32,8 %(35) du coût de la prime d’une police d’assurance maladie duplicative, une dépense fiscale atteignant plus de 6,7 milliards de dollars en 2021-2022(36). Le citoyen qui se procure une telle assurance se fait rembourser une partie du coût de la prime soit par l’intermédiaire de l’assureur, qui appliquera le rabais directement, ou par l’entremise d’un crédit d’impôt remboursable. Le montant du rabais que recevra l’assuré dépend de son âge, de son statut conjugal et de son revenu.

La deuxième mesure vise à encourager les plus jeunes à souscrire et à conserver une assurance maladie duplicative. Les personnes qui souscrivent une assurance maladie au début de leur vie d’adulte éviteront de payer une surcharge annuelle de 2 % pendant 10 ans à partir de l’âge de 31 ans(37).

La dernière mesure incitative est une surtaxe prélevée chez les individus ayant un revenu imposable supérieur à 90 000 $ pour une personne seule ou à 180 000 $ pour les familles(38) qui n’ont pas de police d’assurance maladie duplicative. Il s’agit du prélèvement d’une surtaxe variant entre 1 % et 1,5 % du revenu imposable qui sert ensuite à financer les soins de santé fournis par le gouvernement(39). Outre cette surtaxe, les assurances privées duplicatives offertes à la population australienne contribuent également au financement des activités du système de santé. En fait, pendant les dix dernières années, les assureurs privés représentaient en moyenne 8,3 % des dépenses totales en santé en Australie, soit 18 milliards de dollars en 2020-2021(40). Le marché des assurances duplicatives est donc un moyen d’augmenter les ressources financières globales consacrées au système de santé sans recourir aux deniers publics.

Les mesures prises par l’Australie indiquent sans ambiguïté que les décideurs politiques ont su reconnaître la contribution importante du secteur privé dans le système de santé. En fait, le soutien à l’assurance privée perdure depuis les années 1990, alors que le gouvernement nouvellement élu avait dit « [qu’il] percevait le secteur privé comme un complément vital à la viabilité à long terme de Medicare et du système hospitalier public(41). » Aujourd’hui, la population australienne abonde toujours dans le même sens, puisque 56 % des citoyens croient que le système de santé public ne serait pas en mesure de répondre à la demande supplémentaire si le système de santé privé était aboli, et ce, même si le financement actuellement accordé à celui-ci était transféré au secteur géré par le gouvernement(42). L’opinion populaire est appuyée par une étude qui a conclu que les mesures incitatives ont effectivement réduit la pression sur le système de santé public. Une part importante des patients (15 %) a été réorientée du secteur public vers le secteur privé en raison de l’adhésion à une assurance maladie duplicative(43).

Les politiques que le gouvernement a choisi de mettre en place assurent une équité d’accessibilité puisqu’elles permettent aux Australiens de la classe moyenne de se procurer une assurance duplicative, ce qui fait en sorte que ce n’est pas un produit réservé aux plus nantis.

Conclusions et recommandations

Alors que les décideurs politiques s’apprêtent à mettre en œuvre leur plan de réforme du système de santé québécois, un élément incontournable demeure absent : la levée de l’interdiction touchant la vente de contrats d’assurance maladie duplicative.

Toutefois, comme l’illustre la situation en Saskatchewan, en Nouvelle-Écosse, au Nouveau-Brunswick et à Terre-Neuve-et-Labrador, la simple levée de cette interdiction ne suffira pas pour qu’un marché d’assurance maladie duplicative se développe. Il faut également instaurer un environnement réglementaire qui rend la vente et l’achat d’une telle assurance attrayante, c’est-à-dire lever d’autres obstacles au développement du marché, tels que l’interdiction de la pratique mixte. Cela agrandirait le bassin de médecins pouvant accepter une assurance maladie duplicative comme mode de paiement ainsi que le nombre de cliniques où les patients pourraient utiliser leur police d’assurance, puisqu’un tel mode de paiement ne serait plus réservé aux CMS non participants.

En d’autres mots, il faut restructurer le réseau de soins de santé de façon à introduire une concurrence entre les fournisseurs de soins et réduire le pouvoir monopolistique que possède actuellement le gouvernement, sans quoi un système de santé parallèle ne pourra pas se développer et les Québécois ne connaîtront peut-être jamais un véritable élargissement de l’offre de soins de santé ni une amélioration de l’accessibilité des soins.

Dans l’éventualité d’une levée de l’interdiction, pour rendre plus accessible l’assurance maladie duplicative et inciter les citoyens à s’en procurer une, il sera incontournable d’en rendre l’achat déductible d’impôt, comme l’a fait l’Australie, ou bien de rendre déductibles d’impôt les dépenses d’entreprises consacrées à l’achat de telles polices d’assurance pour leurs employés. Autrement, ces types d’assurance demeureront seulement accessibles à une petite tranche de la population, ce qui découragera le développement d’un marché concurrentiel.

Enfin, comme l’a montré le cas Chaoulli, dans un contexte où persiste une incapacité récurrente du système public à livrer des soins médicalement requis à l’intérieur d’un délai raisonnable, interdire l’assurance maladie privée duplicative met en péril la santé physique et mentale de la population. Qui plus est, ces limitations briment la liberté de choix du patient et la liberté contractuelle des Québécois. Il est donc grand temps de livrer à la population québécoise un système de santé qui répond à ses besoins en lui permettant de souscrire une assurance maladie duplicative, comme l’ont fait tant d’autres pays industrialisés de l’OCDE.

Références

  1. Il s’agit ici de soins non-hospitaliers, c’est-à-dire des interventions qui ne nécessitent pas de passer au moins une nuit dans la clinique. Pour les soins hospitaliers, même les paiements en espèce sont interdits (voir « Réformes de la santé: Jusqu’où peut-on étirer l’élastique? », IEDM, avril 2003).
  2. Les médecins non participants ne peuvent pas être rémunérés par la RAMQ. Ce sont leurs patients qui les payent pour les soins qu’ils prodiguent. Régie de l’assurance maladie du Québec, Liste des professionnels de la santé non participants ou désengagés au régime de l’assurance maladie du Québec avec adresse de pratique au Québec, consultée le 11 janvier 2023.
  3. Ministère de la Santé et des Services sociaux, Accès aux services médicaux spécialisés, Sommaire en attente, consulté le 11 janvier 2023.
  4. Ministère de la Santé et des Services sociaux, Historique de la liste d’attente SIMASS au 31 mars par code de regroupement – 2011 à 2022. Données obtenues à la suite d’une demande d’accès à l’information.
  5. Gouvernement du Québec. Thésaurus de l’activité gouvernementale – chirurgie d’un jour, 2022.
  6. Mackenzie Moir et Bacchus Barua, Waiting Your Turn, Wait Times for Health Care in Canada, 2021 Report, Institut Fraser, 2021, p. iii.
  7. Pour la chirurgie de la cataracte, le délai recommandé est de 16 semaines. Pour une arthroplastie de la hanche ou du genou, c’est 26 semaines. Institut canadien d’information sur la santé, Les temps d’attente pour les interventions prioritaires au Canada, consulté le 22 juin 2022.
  8. Geneviève Pettersen, « Victime du délestage, il siphonne ses économies », Le Journal de Montréal, 18 février 2022.
  9. Marie-Claude Prémont, « L’affaire Chaoulli et le système de santé du Québec : cherchez l’erreur, cherchez la raison », Revue de droit de McGill, vol. 51, 2006, p. 173.
  10. Idem.
  11. Idem.
  12. Ibid., p. 175.
  13. Cour suprême du Canada, Chaoulli c. Québec, 2005, p. 854.
  14. Ibid., p. 833.
  15. Des CMS non participants sont des cliniques spécialisées où exercent exclusivement des médecins qui ne participent pas au régime d’assurance maladie du Québec.
  16. Ministère de la Santé et des Services sociaux, Professionnels, Permis, Obtention d’un permis de centre médical spécialisé (CMS), Liste des centres médicaux spécialisés ayant reçu un permis, consultée le 11 janvier 2023.
  17. Gouvernement du Québec, Loi sur l’assurance maladie, article 15.1, p. 18.
  18. Bacchus Barua, Jason Clemens et Taylor Jackson, Health Care Reform Options for Alberta, Institut Fraser, 2019, p. 24.
  19. Marie-Claude Prémont, op. cit., note 9, p. 174.
  20. Bruno Gagnon, The Chaoulli case and its impacts on public and private health insurance, Canadian Institute of Actuaries, 2018, p. 2.
  21. Institut canadien d’information sur la santé, Explorez les temps d’attente pour les interventions prioritaires au Canada, Tableaux de données, consulté le 22 juin 2022.
  22. Colleen M. Flood et Tom Archibald, « The illegality of private health care in Canada », Canadian Medical Association Journal, vol. 164, no 6, mars 2001, p. 828.
  23. Ibid., p. 826.
  24. Jeremy Simes, « Saskatchewan’s private surgery savings questioned », Regina-Leader Post, 22 avril 2022.
  25. Idem.
  26. Francesca Colombo et Nicole Tapay, « Private Health Insurance in Australia: A Case Study », Documents de travail de l’OCDE sur la santé, no 8, octobre 2003, p. 9-10.
  27. Calcul de l’auteure. Statistique Canada, Tableau 17-10-0009-01 : Estimations de la population, trimestrielles, 2022.
  28. Gouvernement de l’Australie, APRA, Data and statistics, Quarterly private health insurance statistics, consulté le 11 janvier 2023.
  29. Institut Fraser, Canadian health policy compared to other countries with universal care, consulté le 7 juin 2022; Irfan Dhalla, « Private Health Insurance: An International Overview and Considerations for Canada », Longwoods Review, vol. 5, no 3, 2007, p. 92.
  30. Francesca Colombo et Nicole Tapay, op. cit., note 26, p. 11.
  31. Gouvernement de l’Australie, op. cit., note 28.
  32. Martina Dolan, « Private Health Insurance in Australia Consumer Satisfaction Survey », About Health Transparency, 18 mars 2021.
  33. Medicare est le régime d’assurance maladie universel financé par l’État en Australie, géré par le département de la sécurité sociale du pays. Medicare est le principal moyen pour les citoyens australiens et les résidents permanents d’accéder à la plupart des services de santé en Australie.
  34. Francesca Colombo et Nicole Tapay, op. cit., note 26, p. 11.
  35. Gouvernement de l’Australie, Australian Taxation Office, Individuals, Medicare and private health insurance, Private health insurance plans, Income thresholds and rates for the private health insurance rebate, consulté le 9 juin 2022.
  36. Gouvernement de l’Australie, Budget Strategy and Outlook, Budget Paper No. 1, 2021-22, mai 2021, p. 172.
  37. Gouvernement de l’Australie, Australian Taxation Office, Individuals, Medicare and private health insurance, Private health insurance rebate, Lifetime health cover, consulté le 7 juillet 2022.
  38. Gouvernement de l’Australie, Australian Taxation Office, Individuals, Medicare and private health insurance, Medical levy surcharge, consulté le 9 juin 2022.
  39. Idem.
  40. Gouvernement de l’Australie, Australian Institute of Health and Welfare, Health Expenditure Australia 2020-21, dernière mise à jour le 23 novembre 2022, p. 34.
  41. Stephen Duckett et Kristina Nemet, The history and purposes of private health insurance, Grattan Institute, juillet 2019, p. 18.
  42. CHF Australia’s Health Panel, Results of Australia’s Health Panel survey on the private healthcare system, octobre 2021, p. 14.
  43. Agnes E. Walker et al., « Public policy and private health insurance: distributional impact on public and private hospital usage », Australian Health Review, vol. 31, no. 2, mai 2007, p. 1.

13 novembre, 2022

Vieillir chez soi – Les modèles de prestations pour soins réduisent l’institutionnalisation

 Cette Note économique a été préparée par Krystle Wittevrongel, analyste senior en politiques publiques et leader du Projet Alberta à l’IEDM, et Emmanuelle B. Faubert, économiste à l’IEDM. La Collection Santé de l’IEDM vise à examiner dans quelle mesure la liberté de choix et l’entrepreneuriat permettent d’améliorer la qualité et l’efficacité des services de santé pour tous les patients.

Les soins aux aînés, tant au Québec que dans le reste du Canada, sont au bord de la crise. Les aînés peinent à accéder aux services et le vieillissement de la population promet d’exercer une pression énorme sur un système déjà tendu. À cela s’ajoute le fait que, bien que la vaste majorité des aînés préféreraient vivre leurs vieux jours dans leur domicile, le système de soins actuel résulte en leur institutionnalisation précoce(1).

En se dotant d’un système de soins à domicile bien développé, plus d’aînés auraient un meilleur accès aux soins, à partir de chez eux, réduisant ainsi la dépendance aux institutions formelles. L’une des façons de recentrer l’attention vers les soins à domicile, plutôt que l’institutionnalisation, est d’implanter des politiques ou des modèles de soins de longue durée offrant plus de choix aux patients quant aux services qu’ils désirent recevoir et, surtout, là où ils reçoivent ces services. Les modèles dits de « prestations pour soins », courants en Europe, mettent l’accent sur le choix, la volonté du patient et les mécanismes de marché(2). Les études montrent que ces modèles réduisent la dépendance aux soins en institutions ou aux résidences spécialisées(3).

Encourager les soins à domicile

Les modèles de prestations pour soins (PPS) accordent un pouvoir d’achat aux usagers de soins de longue durée par des transferts publics directs pour soutenir les soins à domicile. À titre de comparaison, au Canada, les soins de longue durée sont largement financés et organisés selon la perspective des fournisseurs de soins, et la majorité des usagers n’ont que très peu de contrôle quant à la façon ou au lieu où ces soins sont prodigués(4).

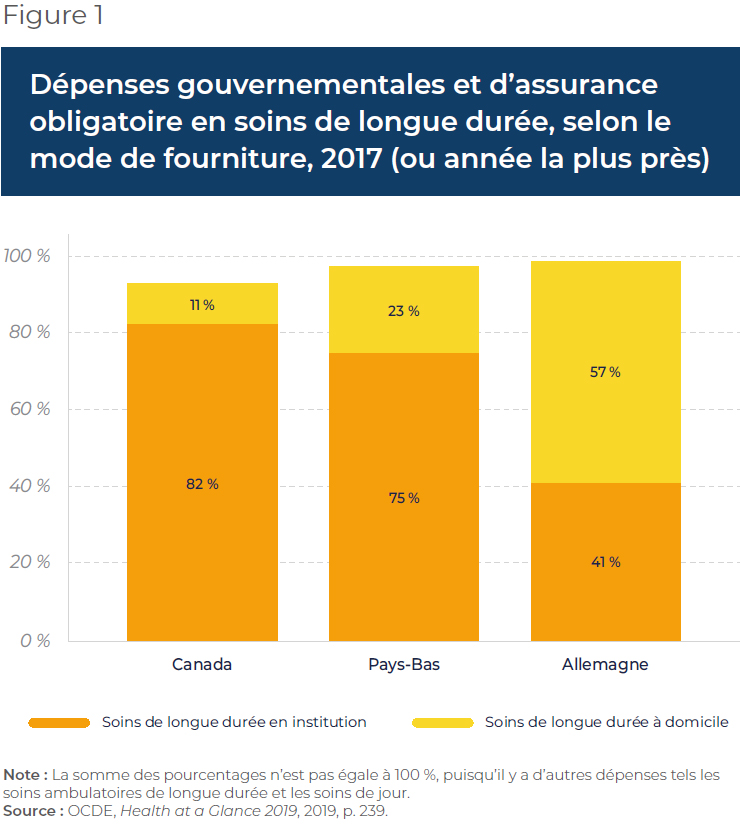
Bien que les modèles de PPS varient selon les pays, ils incluent généralement un transfert monétaire laissant le libre choix aux usagers individuels quant à la façon dont ils dépensent ce budget, soit en engageant des services professionnels ou en rémunérant des soignants informels, dont les aidants naturels(5). Ces transferts peuvent prendre diverses formes : paiements directs, allocations de soins, budgets personnels, soins autogérés, allocations de présence ou budgets individuels(6). Dans certains pays où les programmes de PPS sont bien développés, tels l’Allemagne et les Pays-Bas, les soins à domicile comptent pour une plus grande part des dépenses, au contraire du penchant pour les dépenses institutionnelles que l’on observe au Canada (voir la Figure 1).

Bien qu’il existe des différences dans les détails de ces politiques, les modèles de PPS à travers l’Europe visent à faciliter les soins formels et informels à domicile en donnant un choix au patient et en mettant les fournisseurs en concurrence(7).

Garantir le choix et l’autonomie

L’un des principes clés des modèles de prestations pour soins est la « liberté de choix », signifiant que les récipiendaires peuvent sélectionner à la fois le fournisseur et le type de soin. Le choix du moyen, du lieu, du moment et de la personne qui fournit les soins peut être explicite ou implicite. En Allemagne et aux Pays-Bas, les personnes âgées peuvent choisir entre les services d’un fournisseur engagé par l’assureur ou de l’argent liquide à dépenser afin d’acquérir des services selon leurs propres arrangements de soins, y compris la rémunération des aidants naturels(8). Cependant, il existe des distinctions réglementaires concernant l’utilisation de ces prestations, qui ont mené à des impacts différents entre les deux pays(9).

Dans le système allemand d’assurance pour soins de longue durée(10), les prestations en espèces peuvent être transférées directement aux personnes âgées qui gèrent alors (avec leur coordonnateur de soins) l’organisation des soins répondant le mieux à leurs besoins(11). Les individus optant pour l’option de recevoir l’argent liquide recevront toutefois une enveloppe plus faible que la valeur des services contractés par l’assureur(12). Les recherches montrent que l’introduction de ce système en Allemagne a eu des effets positifs sur le bien-être des personnes âgées, en raison d’une autonomie et d’une autodétermination accrues(13). Une plus grande autodétermination se traduit à son tour par une plus grande indépendance, une meilleure santé et une meilleure adaptation à des besoins de soins qui augmentent(14).

En revanche, les Pays-Bas exigent la signature d’un contrat de travail formel unissant le bénéficiaire et le soignant(15). Cela explique notamment pourquoi la proportion de bénéficiaires optant pour les paiements en espèces est plus faible aux Pays-Bas qu’en Allemagne(16), ce qui a vraisemblablement entraîné une croissance plus limitée du marché informel des soins. Cela peut également expliquer pourquoi la proportion des dépenses globales consacrées aux soins à domicile est plus élevée en Allemagne. Cependant, comme les prestations aux Pays-Bas sont particulièrement généreuses(17), la plupart des personnes âgées éligibles utilisent moins de ressources de soins de longue durée subventionnées que ce à quoi elles ont droit, quelle que soit l’offre(18). Comme le système est bien adapté aux besoins des utilisateurs, les besoins en soins des personnes âgées néerlandaises sont plus susceptibles d’être satisfaits à domicile, à moins que le placement en institution ne soit une nécessité(19).

Cette situation contraste avec celle du Québec et du Canada, où il y a peu de choix quant au panier de services disponibles(20) et où le soutien à domicile fait défaut, ce qui entraîne une sur-institutionnalisation des personnes âgées. En effet, on estime que les proches fournissent de façon informelle entre 70 % et 75 % des soins à domicile à l’échelle du Canada(21). Un tiers des fournisseurs de soins informels se disent en détresse(22). Selon Tracy Johnson, directrice de l’analyse du système de santé et des questions émergentes à l’Institut canadien d’information sur la santé, « en améliorant les services de soins à domicile et les soutiens communautaires, les aidants naturels pourraient être mieux équipés pour fournir les soins appropriés à ceux qui souhaitent rester à la maison, et être moins susceptibles d’être en détresse(23). » La possibilité de rémunérer les aidants naturels pourrait contribuer à alléger une partie de leur fardeau, les encourageant à continuer à fournir des soins et évitant ainsi un placement inutile en institution(24).

Développer des marchés de soins concurrentiels et améliorer l’accès

Le fait de donner aux aînés la possibilité de choisir ne fait pas qu’accroître leur autonomie; cela favorise et encourage également la concurrence au sein même du secteur des soins, facilitant ainsi l’expansion des réseaux de soins. En fait, l’une des conséquences du modèle des PPS est l’augmentation de la concurrence entre les fournisseurs de soins résultant d’un contrôle décisionnel par les consommateurs(25).

L’un des objectifs du système allemand d’assurance de soins de longue durée est de réduire les obstacles à l’entrée pour les fournisseurs de soins à domicile à but lucratif, ouvrant ainsi le marché et leur permettant de concurrencer les fournisseurs de soins de longue durée à but non lucratif qui prédominaient auparavant(26). Étant donné que les services de soins en institution et à domicile peuvent être proposés par une série de fournisseurs des secteurs publics, à but lucratif et à but non lucratif, les bénéficiaires peuvent choisir qui fournira ces prestations et à quel endroit, suscitant une concurrence pour attirer des usagers(27).

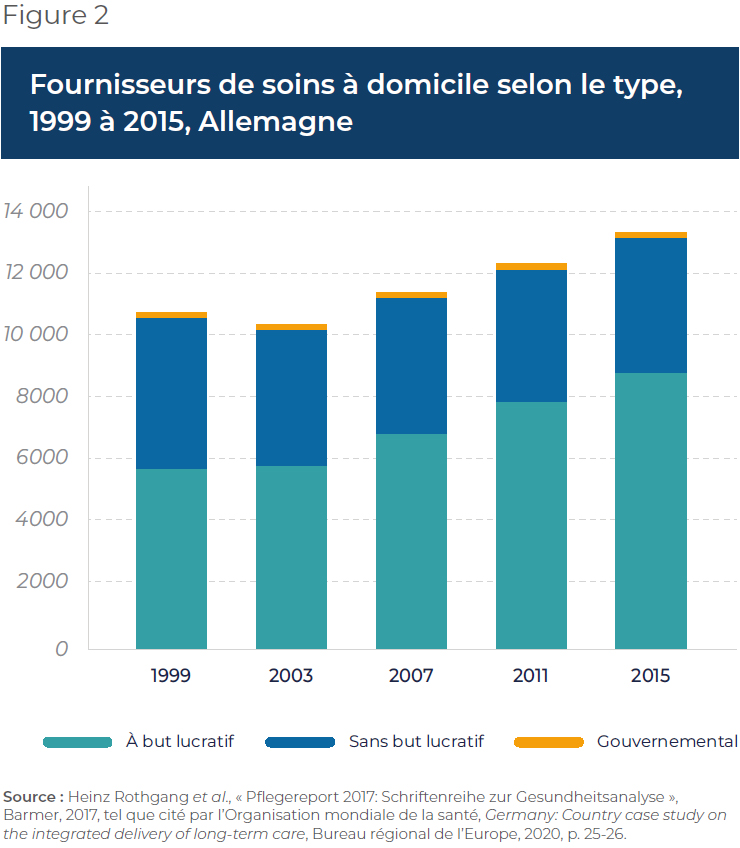
Étant donné que les soignants peuvent exercer leur profession dans les secteurs privé et public, qu’ils reçoivent une formation officielle et qu’ils sont payés directement par l’État(28), ces marchés formels se sont développés aux Pays-Bas et en Allemagne. En Allemagne, en particulier, on a assisté à une augmentation significative des options de soins à domicile et de la capacité des soignants depuis la mise en place du système d’assurance de soins de longue durée, surtout de la part du secteur privé à but lucratif, le secteur à but non lucratif restant relativement stable et le secteur public demeurant plutôt marginal(29) (voir la Figure 2).

Les prestations en espèces, quant à elles, sont souvent associées à des marchés informels et gris(30) qui apparaissent avec le paiement des aidants informels. Tel que mentionné, aux Pays-Bas, un contrat formel doit être signé par les aidants informels, ainsi qu’une justification par l’utilisateur pour l’utilisation des prestations(31). En revanche, le marché allemand est beaucoup moins réglementé et les utilisateurs ne sont pas tenus de justifier leur utilisation des prestations, pas plus qu’il n’y a de contrôles systémiques sur leur utilisation(32). Cependant, si les aidants naturels allemands peuvent être rémunérés par le bénéficiaire, les montants ne sont généralement pas suffisants pour constituer leur principale source de revenus. Cela a mené à la création d’un marché privé des soins échappant au contrôle des réglementations sociales et du travail (c’est-à-dire un marché gris), qui emploie des travailleurs à faible salaire, souvent des immigrants(33).

Malgré les différences entre leurs structures, les modèles de PPS allemand et néerlandais offrent un choix aux usagers. Cela a entraîné l’ouverture du marché des soins et la création d’un nouveau type d’emploi. Ultimement, cela a changé la façon dont le travail de soignant est organisé(34).

Au Québec, bien qu’une majorité souhaite vieillir à la maison, les craintes quant à l’accessibilité perdurent(35). En permettant aux aînés du Québec de choisir les soins qui répondent le mieux à leurs besoins, ces modèles pourraient améliorer l’accès à la santé en augmentant le nombre d’options et de soignants. En Allemagne, par exemple, une croissance substantielle du secteur, suivant la réduction des barrières à l’entrée pour les fournisseurs de soins privés à but lucratif, a permis d’accroître l’accès, ajoutant plus de 250 000 nouveaux emplois au marché des soins(36).

Risques à considérer et à atténuer

Les cas de l’Allemagne et des Pays-Bas montrent que les politiques et les modèles de soins de longue durée, tels les systèmes de prestations pour soins, offrent aux utilisateurs une certaine souplesse et leur permettent de s’exprimer sur la manière et le lieu où ils reçoivent des soins. Cependant, ils montrent également qu’implanter un tel modèle pour accroître la proportion qu’occupent les soins à domicile au Canada comporte des risques potentiels, notamment quant au contrôle de la qualité et des dépenses publiques.

Premièrement, dans les marchés non réglementés tels le marché allemand, le recours aux travailleurs non qualifiés peut avoir un impact significatif sur la santé des patients(37). Cependant, certains garde-fous peuvent être mis en place, même au sein d’un système non réglementé, tels des programmes de formation pour les aidants informels, couverts par l’assurance santé(38), et des visites périodiques des bénéficiaires afin de s’assurer que leur situation à domicile est adéquate(39). Dans le système néerlandais, la qualité est assurée par l’obligation d’engager officiellement les aidants pour qu’ils reçoivent une rémunération et des droits sociaux liés à l’emploi.

Deuxièmement, si le contrôle des coûts est un objectif implicite pour de nombreux modèles européens de prestations pour soins(40), on ne peut ignorer la question de la croissance des dépenses en cas d’accès et d’utilisation accrus. Les modèles de PPS implantés en Allemagne et aux Pays-Bas l’ont été afin de répondre aux besoins de populations vieillissantes et afin de réformer des politiques antérieures qui étaient coûteuses et ne subvenaient pas aux besoins des patients(41). Les pays où les soins à domicile sont mieux développés ont tendance à voir leurs dépenses publiques diminuer sur le long terme. En effet, l’expérience de nombreuses juridictions montre un déclin dans les dépenses et une économie à long terme suivant l’expansion des soins à domicile et en milieu communautaire, puisque les soins à domicile présentent généralement un meilleur rapport coût-efficacité que les soins en institutions(42).

Cependant, l’impact à court terme de l’implantation des modèles de PPS est plutôt mitigé sur la question des dépenses publiques(43). Les dépenses pourraient augmenter sur le court terme suivant l’implantation de modèles de PPS(44). Lorsque les Pays-Bas ont implanté leur système de PPS dans les années 1990, le panier de services couverts était très large et les remboursements très généreux, menant à une augmentation rapide des dépenses publiques en prestations pour soins. De nombreuses réformes ont été nécessaires afin de ramener les dépenses à un niveau raisonnable(45). Cela s’est traduit en une offre de soins institutionnalisés pour ceux qui en ont le plus besoin, plutôt que ceux étant en mesure de vieillir à domicile, et il y a eu une diminution de 86% du nombre d’aînés requérant peu de soins en institutions entre 2015 et 2019(46).

En définissant mieux les « besoins de base », l’Allemagne a su contrôler ses dépenses. Il convient donc de porter une attention particulière à la définition et à la portée des prestations pour soins au cours de la phase d’implantation.

Conclusion

En mettant délibérément l’accent sur l’accroissement du choix, le développement de marchés de soins et l’emploi de mécanismes de marché(47), les modèles de prestations pour soins peuvent favoriser le développement des soins à domicile et réduire la dépendance envers les soins en institutions ou en résidences spécialisées(48). Bien que tous les modèles de PPS ne soient pas égaux, il n’est pas nécessaire de réinventer la roue. Les autorités québécoises et canadiennes devraient examiner le fonctionnement de ces modèles dans des pays tels les Pays-Bas et l’Allemagne afin de permettre à plus d’aînés de vieillir chez eux.

Références

  1. Maria Lily Shaw, « Passer ses belles années à la maison : développer les services de maintien à domicile au Québec », IEDM, Note économique, octobre 2022, p. 1.
  2. Barbara Da Roit, Blanche Le Bihan et August Österle, « Cash-for-care benefits », dans Cristiano Gori, Jose-Luis Fernandez, and Raphael Wittenberg (dir.), Long-term Care Reforms in OECD Countries, Policy Press, 2015, p. 143-144; Barbara Da Roit et Blanche Le Bihan, « Similar and Yet So Different: Cash-for- Care in Six European Countries’ Long-Term Care Policies », The Milbank Quarterly, vol. 88, no 3, 2010, p. 287; Emmanuele Pavolini et Costanzo Ranci, « Restructuring the welfare state: reforms in long-term care in Western European countries », Journal of European Social Policy, vol. 18, no 3, 2008, p. 254-255.
  3. Eva Pattyn et al., « The impact of cash-for-care schemes on the uptake of community-based and residential care: A systematic review », Health Policy, vol. 125, no 3, 2021, p. 371-372.
  4. Bien qu’il existe des crédits d’impôt au Québec soutenant les soins à domicile (crédits d’impôt pour maintien à domicile, pour équipement de maintien à domicile, et pour aidants naturels par exemple), ils sont difficiles à naviguer et relativement sous-utilisés. Maria Lily Shaw, op. cit., note 1.
  5. Barbara Da Roit et Blanche Le Bihan, « Cash for long‐term care: Policy debates, visions, and designs on the move », Social Policy & Administration, vol. 53, no 4, 2019, p. 519.
  6. Barbara Da Roit, Blanche Le Bihan et August Österle, op. cit., note 2, p. 144.
  7. Ibid., p. 143-144; Barbara Da Roit et Blanche Le Bihan, op. cit., note 2, p. 299. En Allemagne, par exemple, le modèle se base sur plusieurs principes juridiques dont l’autonomie, la priorisation des soins à domicile, la responsabilité individuelle et la responsabilité sociétale, tel que décrit dans Natasha Curry, Laura Schlepper et Nina Hemmings, What can England learn from the long-term care system in Germany?, Nuffield Trust, septembre 2019, p. 9.
  8. Barbara Da Roit et Blanche Le Bihan, op. cit., note 5, p. 519; Barbara Da Roit et Blanche Le Bihan, op. cit., note 2, p. 286.
  9. Ito Peng, « Long-term care insurance would better serve Canada’s aging population », Options Politiques, 20 mai 2021; Barbara Da Roit et Blanche Le Bihan, op. cit., note 2, p. 288-290.
  10. Le système allemand de soins de longue durée est organisé et financé comme un modèle d’assurance sociale. Cela signifie que « l’entièreté de la population résidente est contrainte de payer des contributions à une régime obligatoire d’assurance de soins de longue durée et a droit aux prestations du régime. Bien que l’éventail de soins couverts soit très large, l’assurance de soins de longue durée peut ne couvrir qu’une portion des coûts. Le reste est couvert par les patients eux-mêmes ou – si nécessaire et selon certaines conditions – par les membres de la famille immédiate ou par l’assistance sociale. » Par contraste, au Canada, on considère les soins de longue durée comme une extension des soins de santé et ils sont payés à même les deniers publics versés par les contribuables. The Social Protection Committee (SPC) et la Commission européenne (DG EMPL), 2021 Long-term care report: Trends, challenges and opportunities in an ageing society, Country Profiles, vol. 2, 2021, p. 70; Joan Costa-Font, Christophe Courbage et Katherine Swartz, « Financing Long-Term Care: Ex Ante, Ex Post, or Both? », Health Economics, vol. 24, 2015, p. 54.
  11. Åke Blomqvist et Colin Busby, « Shifting Towards Autonomy: A Continuing Care Model for Canada », Institut C.D. Howe, Commentary, no 443, janvier 2016, p. 6.
  12. La valeur des prestations en argent aux Pays-Bas est aussi plus faible que celle des services couverts par l’État. Ibid., p. 9; OCDE, « Netherlands: Long- term Care », 18 mai 2011, p. 1.
  13. Valentina Zigante, « Chapter 3: Choice—Does Choice Improve Subjective Well-Being? The Case of German Long-term Care Provision », dans Consumer Choice, Competition and Privatization in European Health and Long-Term Care Systems: Subjective Well-Being and Equity Implications, thèse de doctorat, London School of Economics and Political Science, décembre 2013, p. 143-146.
  14. Seniors First BC, Autonomy vs Dependence for Older Adults, consulté le 16 octobre 2022.
  15. Commission européenne, Direction Générale de l’Emploi, des affaires sociales et de l’inclusion, Zigante, V., Informal care in Europe: Exploring Formalisation, Availability and Quality, Bureau des publications, avril 2018, p. 26-27.
  16. Barbara Da Roit et Blanche Le Bihan, op. cit., note 2, Tableau 2.
  17. Marianne Tenand, Pieter Bakx et Eddy van Doorslaer, « Equal long-term care for equal needs with universal and comprehensive coverage? An assessment using Dutch administrative data », Health Economics, vol. 29, 2020, p. 436.
  18. Ibid., p. 447.
  19. Claudine de Meijer et al., « Explaining declining rates of institutional LTC use in the Netherlands: A decomposition approach », Health Economics, vol. 24, 2015, p. 29.
  20. Yanick Labrie, Rethinking Long-Term Care in Canada: Lessons on Public- Private Collaboration from Four Countries with Universal Health Care, Institut Fraser, octobre 2021, p. 3-7.
  21. Health Council of Canada, Seniors in need, caregivers in distress: What are the home care priorities for seniors in Canada?, avril 2012, p. 30.
  22. Institut canadien d’information sur la santé, « Au Canada, un aidant naturel sur 3 éprouve de la détresse », 6 août 2020.
  23. Idem.
  24. Max Geraedts, Geoffrey V. Heller et Charlene A. Harrington, « Germany’s Long- Term-Care Insurance: Putting a Social Insurance Model into Practice », The Milbank Quarterly, vol. 78, no 3, 2000, p. 376-377.
  25. Monique Kremer, « Consumer in Charge of Care: The Dutch Personal Budget and Its Impact on the Market, Professionals and the Family », European Societies, vol. 8, no 3, 2006, p. 388.
  26. Joanna Marczak et Gerald Wistow, « Commissioning long-term care services », in Cristiano Gori, Jose-Luis Fernandez, and Raphael Wittenberg (dir.), Long- term Care Reforms in OECD Countries, Policy Press, 2015, p. 123.
  27. Idem.
  28. Ministère fédéral de la santé allemand, Long-Term Care Guide: Everything you need to know about long-term care, février 2020, p. 57-58.
  29. Heinz Rothgang et al., « Pflegereport 2017: Schriftenreihe zur Gesundheitsanalyse », Barmer, 2017, tel que cité par l’Organisation mondiale de la santé, Germany: Country case study on the integrated delivery of long-term care, Bureau régional de l’Europe, 2020, p. 25-26.
  30. Des marchés gris, dans le contexte des modèles de PPS, font référence aux « fournisseurs payés, non apparentés avec l’usager, ne travaillant pas pour une agence réglementée, et potentiellement sans formation ni vérification d’antécédents. » En Europe, cela réfère souvent au travail d’immigrants venant des pays avoisinants. Rand Corporation, « Nearly a Third of Americans Use Gray Market When Hiring Caregivers for the Elderly and Those with Dementia », 21 juin 2021.
  31. Barbara Da Roit et Blanche Le Bihan, op. cit., note 2, p. 302.
  32. Cependant, une agence allemande effectue des vérifications périodiques des arrangements de ceux et celles ayant opté pour des prestations en espèce à l’aide d’évaluation et d’examen des circonstances de l’usager. Barbara Da Roit, Blanche Le Bihan et August Österle, op. cit., note 2, p. 151; Barbara Da Roit et Blanche Le Bihan, op. cit., note 2, p. 299-301.
  33. Benjamin W. Veghte, Designing Universal Long-Term Services and Supports Programs: Lessons from Germany and Other Countries, National Academy of Social Insurance, 2021, p. 26; Barbara Da Roit et Blanche Le Bihan, op. cit., note 2, p. 302.
  34. Barbara Da Roit et Blanche Le Bihan, op. cit., note 2, p. 302.
  35. Réseau de coopération des EÉSAD, « Soutien à domicile – Chez moi pour la vie, le choix des québécois selon un sondage Léger », communiqué de presse, 17 février 2021.
  36. Pamela Nadash, Pamela Doty et Matthias von Schwanenflügel, « The German Long-Term Care Insurance Program: Evolution and Recent Developments », The Gerontologist, vol. 58, no 3, 2018, p. 594.
  37. Juliette Malley, Birgit Trukeschitz et Lisa Trigg, « Policy instruments to promote good quality long-term care services », dans Cristiano Gori, Jose-Luis Fernandez et Raphael Wittenberg (dir.), Long-term Care Reforms in OECD Countries, Policy Press, 2015, p. 168.
  38. Commission européenne, op. cit., note 15, p. 32.
  39. Barbara Da Roit et Blanche Le Bihan, op. cit., note 2, p. 299-301.
  40. Barbara Da Roit, Blanche Le Bihan et August Österle, op. cit., note 2, p. 160.
  41. Ito Peng, op. cit., note 9; Barbara Da Roit et Blanche Le Bihan, op. cit., note 2, p. 286.
  42. Marcus J. Hollander et al., « Increasing Value for Money in the Canadian Healthcare System: New Findings and the Case for Integrated Care for Seniors », Healthcare Quarterly, vol. 12, no 1, 2009, p. 39.
  43. Joanna Marczak et Gerald Wistow, op. cit., note 26, p. 129.
  44. H. Stephen Kaye, Mitchell P. LaPlante et Charlene Harrington, « Do Non- Institutional Long-term Care Services Reduce Medicaid Spending? », Health Affairs, vol. 28, no 1, 2009, p. 270-271.
  45. Peter Alders et Frederik T. Schut, « The 2015 long-term care reform in the Netherlands: Getting the financial incentives right? », Health Policy, vol. 123, no 3, mars 2019, p. 312.
  46. Idem; Yanick Labrie, op. cit., note 20, p. 29.
  47. Barbara Da Roit, Blanche Le Bihan et August Österle, op. cit., note 2, p. 143-144; Barbara Da Roit et Blanche Le Bihan, op. cit., note 2, p. 296; Emmanuele Pavolini et Costanzo Ranci, op. cit., note 2, p. 254-255.
  48. Eva Pattyn et al., op. cit., note 3, p. 371-372.

18 octobre, 2022

Passer ses belles années à la maison: développer les services de maintien à domicile au Québec

Cette Note économique a été préparée par Maria Lily Shaw, chercheuse associée à l’IEDM. La Collection Santé de l’IEDM vise à examiner dans quelle mesure la liberté de choix et l’entrepreneuriat permettent d’améliorer la qualité et l’efficacité des services de santé pour tous les patients.

La population du Québec vieillit plus rapidement que ce que le système actuel de résidences de soins de longue durée permet de supporter. D’ici 2030, près de 25 % de la population québécoise sera âgée de 65 ans et plus(1), ce qui exercera une pression croissante sur les soins aux aînés. De plus, la plupart des personnes âgées préfèrent rester chez elles à mesure qu’elles vieillissent(2). Afin de donner aux aînés du Québec ce qu’ils désirent et ce qu’ils méritent, la province doit développer son réseau de soins à domicile d’une manière à la fois avantageuse pour les aînés et saine sur le plan financier.

La situation actuelle des CHSLD(3)

Le concept de résidence de soins de longue durée ou « centre d’hébergement de soins de longue durée » (CHSLD), calqué sur le modèle hospitalier, a été développé dans les années 1970(4) et a été le principal pilier des soins aux personnes âgées dans la province depuis.

Les personnes âgées du Québec éprouvent cependant de la difficulté à accéder aux services. En date de septembre 2022, plus de 4380 personnes étaient sur liste d’attente pour une place en CHSLD(5), plusieurs d’entre elles résidant entre-temps en milieu hospitalier(6). Cela entrave l’ensemble du système de santé de la province, car la capacité d’un hôpital à admettre et à accepter des transferts du service des urgences est réduite lorsque des lits sont occupés par des personnes âgées qui attendent d’obtenir une place dans une résidence. La liste d’attente est en effet devenue si longue que les autorités sanitaires autorisent désormais les établissements de soins de longue durée à avoir quatre résidents par chambre, une directive qui va à l’encontre de la recommandation du coroner du Québec(7).

Les conditions de vie de ceux qui sont déjà hébergés dans l’un des 321 CHSLD8 publics de la province ne sont pas aussi bonnes qu’on pourrait l’espérer, une situation qui prévaut depuis plusieurs années(9). En effet, une visite d’évaluation de la qualité effectuée en 2017 par le ministère de la Santé et des Services sociaux(10) a révélé que seulement 17,6 % des établissements publics étaient jugés « tout à fait adéquats » par les enquêteurs. Quelque 11,5 % des CHSLD publics avaient un milieu de vie « inquiétant » et 71 % d’entre eux étaient jugés « acceptables »(11). Quant aux CHSLD privés conventionnés, qui sont aujourd’hui au nombre de 60 au Québec(12), aucun de ceux passés en revue pour l’analyse de 2017 n’avait un milieu de vie ayant été jugé « inquiétant » et 64,4 % ont été jugés « tout à fait adéquats »(13).

Les répercussions de ces mauvaises conditions, notamment dans les établissements publics, ont été exposées lors de la première vague de la pandémie, alors que 69 % des personnes décédées de la COVID-19 au Québec en date du 28 juin 2020 vivaient en CHSLD(14).

Les aînés du Québec méritent une meilleure qualité de vie et de se sentir en sécurité dans leur environnement, surtout compte tenu de l’importance des fonds publics investis dans les services de santé pour les personnes âgées. En 2019-2020, le Québec a consacré 63,6 % de son budget de soins aux aînés aux seuls CHSLD, soit 2,4 milliards de dollars(15). Cette proportion restera probablement élevée dans un avenir prévisible, d’autant plus que le gouvernement envisage d’ajouter plus de 2600 places institutionnelles dans le système entre 2018 et 2022(16), et que seulement 40 % de ces places promises avaient été livrées en juin 2022(17).

De plus, le coût de construction d’une place supplémentaire en 2020 était de plus de 362 000 $, un chiffre qui devrait passer à plus de 506 000 $ avant l’an 2050(18). Ensuite, il y a le coût de l’hébergement des personnes dans un CHSLD : une moyenne de 85 198 $ par année pour loger une personne dans un foyer de soins de longue durée financé par l’État en 2020, un chiffre susceptible d’augmenter dans les années à venir(19).

Accorder la priorité au financement des services de soins à domicile

Compte tenu de ces mauvaises conditions de vie ainsi que des dépenses croissantes liées aux places institutionnalisées dans le système, le Québec doit offrir à ses aînés les services dont ils ont besoin pour demeurer à leur domicile en favorisant et en développant le réseau des soins à domicile. Ce réseau doit être vu comme un complément aux CHSLD, car certains aînés ont des besoins qui nécessitent une institutionnalisation. En effet, compte tenu de l’état de leur santé mentale et physique, certains nécessitent une surveillance quasi constante que seuls les CHSLD peuvent actuellement assurer de façon appropriée.

À l’avenir, éviter l’institutionnalisation prématurée des personnes âgées qui sont encore indépendantes dans de nombreux domaines de leur vie quotidienne devrait être un objectif primordial. Avec un système de soins à domicile bien développé, le maintien de ces aînés à leur domicile réduirait le besoin d’ajouter plus de places en CHSLD.

Cela nécessiterait une transition vers un système qui reconnaît les avantages sociaux et financiers des soins à domicile pour les personnes âgées. Le réseau de soins à domicile n’a pas été priorisé dans le système centré sur l’hôpital de la province, ce qui a conduit à développer les services de soins à domicile uniquement à la marge.

Selon l’Institut canadien d’information sur la santé, un Canadien sur neuf placé en établissement aurait pu, en fait, rester à la maison si un soutien adéquat avait été disponible(20). Considérant les 41 748 personnes âgées estimées hébergées en CHSLD(21), il pourrait y en avoir plus de 4600 qui pourraient être prises en charge à domicile plutôt qu’en établissement.

Ces 41 748 personnes qui reçoivent de tels soins alors qu’elles résident en CHSLD constituent un peu plus de 21 % des 195 714 personnes âgées nécessitant du soutien en raison d’une perte d’autonomie(22). Ainsi, alors que la majorité des personnes âgées nécessitant des soins les reçoivent effectivement à domicile, le budget alloué aux personnes vivant en CHSLD est largement supérieur aux fonds dédiés aux services de maintien à domicile (voir la Figure 1). Dans le cadre du programme québécois Soutien à l’autonomie des personnes âgées (SAPA), seulement 22 % du budget était consacré aux services à domicile en 2019-2020, alors que près de 64 % était consacré aux soins aux aînés en CHSLD(23).

La dépendance historique du Québec aux soins institutionnels a empêché ses personnes âgées de profiter de tous les avantages bien documentés du vieillissement dans le confort de leur foyer. Par exemple, avoir accès à des soins à domicile fiables et de qualité peut permettre aux aînés de garder le contrôle sur leur quotidien, au lieu de devoir respecter l’horaire d’un CHSLD. De plus, vivre dans un environnement familier peut être bénéfique pour les personnes atteintes de démence, et la préservation de leur autonomie peut avoir un impact positif sur leur sentiment de bien-être et leur qualité de vie.

Cela facilite également la visite des proches et amis, un privilège que certains se sont vu refuser pendant la pandémie, alors que les visites n’étaient plus autorisées dans les établissements(24). De plus, le coût des soins à domicile est généralement facturé à l’heure, ce qui permet une plus grande flexibilité dans les plans de paiement. Pour les personnes qui n’ont besoin que d’un accompagnement à temps partiel, le coût des soins à domicile est donc inférieur à celui d’une résidence dans un centre de soins de longue durée.

Outre ces avantages, développer le réseau de soins à domicile de manière à permettre à davantage d’aînés de rester à leur domicile coïnciderait avec ce que souhaitent la plupart des Québécois. En effet, un sondage de 2021 révélait que 71 % d’entre eux souhaitent demeurer à leur domicile à 75 ans et plus, alors que moins de 1 % de la population se voit vivre en CHSLD(25).

Bien que recevoir du soutien dans le confort de son domicile soit ce que la plupart des gens préfèrent, dans son état actuel, le réseau de soins à domicile au Québec ne peut répondre à la demande. Compte tenu de la forte dépendance à l’égard des soins institutionnels, le réseau est sous-développé et relativement sous-financé par rapport aux fonds consacrés au maintien des établissements d’hébergement public.

La situation actuelle des soins à domicile au Québec

Le gouvernement du Québec a reconnu la nécessité d’améliorer son réseau de soins à domicile, en s’engageant à mettre en branle une série de projets et de dépenses supplémentaires dans les années à venir(26). Cependant, pour que le programme ne devienne pas un poids supplémentaire pour les contribuables déjà surchargés, une partie du financement doit provenir des sommes libérées de la dépendance réduite aux CHSLD.

La demande pour de tels services est sans aucun doute à la hausse. En mars 2022, il y avait 45 637 Québécois sur une liste d’attente pour recevoir des services à domicile d’un fournisseur de soins. Il s’agit d’un bond significatif par rapport à l’année précédente, lorsque 41 346 noms figuraient sur la liste(27).

Une façon de soutenir de manière ciblée les personnes qui ont besoin d’une aide financière pour payer les soins à domicile est au moyen de crédits d’impôt, dont plusieurs existent au Québec. La majorité concerne des services et des appareils achetés par des personnes âgées pour maintenir leur autonomie à leur domicile. D’autres visent à soutenir leurs soignants dans leurs fonctions. Malgré ces opportunités de financement existantes, un manque de sensibilisation, une trop lourde bureaucratie et des critères d’éligibilité stricts peuvent les avoir conduits à être sous-utilisés par la population, et en particulier les soignants.

Par exemple, le crédit d’impôt pour les frais engagés pour la location ou l’achat et l’installation d’équipements dans les domiciles des aînés dans le but de maintenir leur autonomie n’atteint peut-être pas son plein potentiel. En effet, les entreprises qui développent de tels équipements sont soumises à d’importants obstacles réglementaires qui agissent comme des freins à l’innovation. Obtenir l’accès à la clientèle potentielle à des fins de test ou pour des groupes de discussion est difficile et peut prendre plusieurs années. Cela se traduit soit par des produits mal adaptés, soit simplement par l’abandon de projets. De longs retards dans la production de biens peuvent être coûteux, et les nouvelles entreprises en particulier peuvent manquer de fonds avant même que leurs produits n’atteignent les personnes qui en ont besoin(28).

De même, les programmes gouvernementaux destinés à fournir un soutien financier à ces entreprises sont freinés par la bureaucratie, ce qui décourage les entreprises de postuler en premier lieu. De plus, même si une entreprise développe un produit innovant, avec ou sans aide financière, le réseau des soins à domicile est notoirement lent à adopter les nouvelles technologies. Les nouveaux produits pourraient donc ne pas être éligibles au crédit d’impôt pendant un certain temps. Conséquemment, les entreprises ont tendance à développer et livrer leurs produits à l’extérieur du Québec, aux États-Unis ou ailleurs au Canada, privant les aînés de la province de nouvelles technologies comme les équipements antichute qui pourraient leur permettre de rester à la maison(29). En 2019, seules 9411 personnes ont réclamé ce crédit d’impôt(30).

Enfin, il y a le critère d’admissibilité pour les soignants. Ils ne deviennent admissibles à certains de leurs crédits d’impôt désignés que s’ils ont vécu avec la personne qu’ils aident pendant une année complète. Pour ceux qui ne vivent pas avec la personne dont ils s’occupent, ils n’ont droit au crédit d’impôt que s’ils l’ont aidée pendant 365 jours consécutifs(31). Compte tenu de ces conditions d’admissibilité strictes, il n’est pas surprenant que ces crédits d’impôt soient relativement sous-utilisés.

En 2018, un total combiné de 59 197 personnes ont demandé les crédits d’impôt pour aidants naturels(32). Cela ne représente que 4 % du nombre total estimé de soignants dans la province cette année-là, qui totalisait près de 1,5 million de personnes(33). Considérant que 33 % des proches aidants estiment avoir besoin d’un soutien financier(34), il est clair que les crédits d’impôt ne rejoignent pas toutes les personnes susceptibles d’en bénéficier.

La création d’un programme de formation pour les aidants

En plus du soutien financier offert par les crédits d’impôt existants, de nombreux proches aidants bénéficieraient également de soins à domicile, de l’aide de professionnels de la santé ainsi que d’information et d’accompagnement (voir la Figure 2). Ce dernier élément, le besoin d’information et d’accompagnement, ne doit pas être négligé compte tenu du rôle important que jouent les proches aidants dans la prise en charge des personnes âgées du Québec. On estime que les membres de la famille fournissent entre 70 % et 75 % des soins requis à domicile(35).

En termes de nombre d’heures passées à s’occuper de proches, selon un rapport de 2020, les aidants naturels au Québec consacrent en moyenne neuf heures par semaine à prodiguer de l’aide ou des soins, pour un total d’environ 743 millions d’heures par année(36). Leur contribution permet ainsi au système de santé québécois d’économiser 10,6 milliards de dollars par année, une estimation prudente basée sur le remplacement des aidants naturels par des travailleurs rémunérés au salaire minimum québécois de 14,25 $/h.

Compte tenu du rôle important joué par les aidants naturels et du temps qu’ils consacrent à aider les personnes dans le besoin, il est impératif qu’une formation adéquate leur soit offerte afin qu’ils puissent s’occuper efficacement et en toute sécurité de leurs proches. Le gouvernement du Québec devrait faciliter la création d’un programme de formation conçu spécifiquement pour répondre à leurs besoins.

Un programme de formation pour les aidants naturels pourrait offrir une gamme de conseils sur des choses telles que la façon de naviguer dans les multiples crédits d’impôt du Québec et l’utilisation de certains outils de comptabilité générale, ce qui peut aider à s’assurer que l’aidant et la personne dont il s’occupe reçoivent tous les crédits d’impôt auxquels ils ont droit. Comme 43 % des soignants assistent des personnes atteintes de troubles physiques et neurologiques(37), le programme de formation pourrait également inclure un préposé aux bénéficiaires ou une infirmière leur montrant comment changer les pansements en toute sécurité, changer les draps d’un lit avec un minimum d’effort physique si une personne est alitée, opérer un lit d’hôpital et assurez une bonne posture, et utilisez efficacement des aides telles que des planches de transfert(38) ou des ceintures de marche(39).

Pour qu’une telle politique ait les meilleures chances de réussir, le gouvernement doit laisser aux organisations privées, qu’elles soient à but lucratif ou non, la conception, l’administration et la prestation du programme. De tels organismes(40) existent déjà et ont développé une expertise pour aider les proches aidants à trouver les ressources dont ils ont besoin. Dans le cadre d’un programme de formation à l’échelle de la province, ils créeraient des partenariats avec des professionnels, comme des préposés aux bénéficiaires et des infirmières, qui offrent déjà des soins à domicile.

La promotion est un élément crucial d’un tel projet, puisque 65 % des aidants ont le sentiment d’ignorer les ressources à leur disposition(41). Les soignants doivent être informés de l’existence d’une telle assistance. Les professionnels de la santé traitant la personne dans le besoin pourraient l’informer de l’existence du programme.

De plus, le programme de formation pourrait combler le fossé qui existe entre le Québec et les autres provinces où les proches aidants reçoivent plus de soutien. En effet, la proportion d’aidants qui ont déclaré avoir été soutenus dans l’exécution de leurs tâches d’aidant en 2018 était relativement uniforme dans le reste du pays, allant de 71 % à 78 %. Au Québec, cette proportion n’était que de 58 %(42).

Conclusion

La forte dépendance à l’égard des milieux institutionnels pour prendre soin des personnes âgées du Québec a eu des effets graves et parfois désastreux sur leur bien-être, allant de conditions de vie médiocres à un taux de mortalité lié à la COVID-19 plus élevé lors de la première vague de la pandémie.

Le gouvernement doit remettre en question la dépendance vis-à-vis des CHSLD au profit des services offerts à domicile, notamment au chapitre de l’allocation des ressources financières. En d’autres termes, une plus grande proportion du budget total pour les soins aux personnes âgées doit être consacrée aux soins à domicile plutôt qu’aux institutions. Les fonds libérés grâce à ce virage devraient être redirigés vers un programme de formation géré par des organismes existants ayant une expertise dans l’accompagnement des proches aidants. L’objectif final d’un tel programme serait de retarder ou d’éviter d’avoir à institutionnaliser les personnes âgées par manque de savoir-faire des soignants. L’augmentation des crédits d’impôt existants pourrait également être envisagée.

De plus, le développement de nouvelles technologies visant à aider à préserver l’autonomie des aînés au sein de leur domicile doit être simplifié pour les entrepreneurs de la province. Les barrières réglementaires et les obstacles bureaucratiques doivent être éliminés pour que les nouveaux produits parviennent aux clients en temps opportun.

Les aînés du Québec méritent de se voir offrir des services de qualité à leur domicile, où la majorité d’entre eux souhaitent demeurer pendant leur âge d’or.

Références

  1. Calculs effectués par l’auteure. Institut de la Statistique du Québec, Population projections – Québec, Tableaux détaillés, Population selon l’âge et le sexe, scénario Référence A2022, Québec, (2021-2066), consulté le 12 août 2022.
  2. Réseau de coopération des EÉSAD, « Soutien à domicile – Chez moi pour la vie, le choix des québécois selon un sondage Léger », CISION, 17 février 2021.
  3. Il existe trois types de CHSLD : public, privé conventionné ou privé non conventionné. Les CHSLD publics sont financés et gérés par l’État. Les établissements privés conventionnés sont subventionnés par le gouvernement mais gérés par des entrepreneurs. Les autres établissements, des CHSLD privés non conventionnés, sont gérés de façon autonome et ne reçoivent aucun financement public. Index Santé, Les CHSLD publics, privés conventionnés et privés, consulté le 18 septembre 2022.
  4. Nicholas-James Clavet, Le financement du soutien à l’autonomie des personnes âgées à la croisée des chemins, Chaire de recherche sur les enjeux économiques intergénérationnels, février 2021, p. 2.
  5. Ministère de la Santé et des Services sociaux, Données de la liste d’attente pour une place en centre d’hébergement de soins longue durée (CHSLD), Période 3 2022-2023, consulté le 12 août 2022.
  6. CBC News, « Quebec allowing up to 4 residents per room in long-term care, despite ongoing pandemic », 19 août 2022.
  7. Idem.
  8. Ministère de la Santé et des Services sociaux, Publications, Répartition des capacités et des services autorisés au permis par installation : fiche technique, consulté le 24 août 2022.
  9. Protecteur du citoyen, Rapport spécial du protecteur du citoyen, La COVID-19 dans les CHSLD durant la première vague de la pandémie, 23 novembre 2021, p. 64.
  10. L’enquête a couvert 356 CHSLD entre le 1er avril 2015 et le 31 mars 2017.
  11. Ministère de la Santé et des Services sociaux, « Visites ministérielles d’évaluation de la qualité de vie en CHSLD, Bilan statistique national, Période du 1er avril 2015 au 31 mars 2017 », novembre 2017, p. 2, tel que cité dans Patrick Déry, « L’entrepreneuriat fait-il une différence en santé? Le cas des CHSLD privés conventionnés », IEDM, Le Point, octobre 2019, p. 1.
  12. Ministère de la Santé et des Services sociaux, op. cit., note 8.
  13. Ministère de la Santé et des Services sociaux, op. cit., note 11, p. 2.
  14. Protecteur du citoyen, op. cit., note 9, p. 15.
  15. Calculs de l’auteure. Institut de la statistique du Québec, Estimations de la population selon l’âge et le sexe, Québec, 1er juillet 1971 à 2022, consulté le 27 septembre 2022; Commissaire à la santé et au bien-être, Portrait des ressources financières du système de santé et de services sociaux québécois pour les aînés, Gouvernement du Québec, 2021, p. 36.
  16. Ministère de la Santé et des Services sociaux, « Budget 2021-2022 – Investissement de 334 M$ sur cinq ans pour renforcer les services en hébergement pour les aînés », communiqué de presse, 16 avril 2021.
  17. Jocelyne Richer, « Maisons des aînés: seulement 40 % des places promises prêtes avant l’élection », Le Soleil, 15 juin 2022.
  18. Samuel Sponem et al., Le coût des services d’hébergement des personnes âgées au Québec, HEC Montréal, octobre 2021, p. 34-35.
  19. Calculs de l’auteure. Nicholas-James Clavet, op. cit., note 4, p. 17; Commissaire à la santé et au bien-être, « Portrait des organisations d’hébergement et des milieux de vie au Québec », Gouvernement du Québec, 2021, p. 11.
  20. Institut canadien d’information sur la santé, 1 in 9 new long-term care residents potentially could have been cared for at home, consulté le 16 septembre 2022.
  21. Pour tous les types de CHSLD combinés. Commissaire à la santé et au bien-être, op. cit., note 19, p. 14.
  22. Nicholas-James Clavet, op. cit., note 4, p. 3.
  23. Commissaire à la santé et au bien-être, op. cit., note 19, p. 36.
  24. Charles Lecavalier, « Coronavirus: messages urgents aux Québécois », Le Journal de Montréal, 14 mars 2020.
  25. Réseau de coopération des EÉSAD, op. cit., note 2.
  26. Ministère de la Santé et des Services sociaux, « Budget 2021-2022 – Les ministres Dubé et Blais annoncent un investissement de 750 M$ sur 5 ans pour intensifier l’offre de services publics en soutien à domicile », communiqué de presse, 31 mai 2021.
  27. Fanny Lévesque, « Les listes d’attente s’allongent », La Presse, 3 mars 2022.
  28. Informations obtenues lors d’entretiens avec des parties prenantes.
  29. Idem.
  30. Gouvernement du Québec, Dépenses Fiscales Édition 2020, Mars 2021, p. C.17.
  31. Ceci est une description simplifiée des conditions d’admissibilité à deux des crédits d’impôt du Québec réservés aux aidants. Revenu Québec, Crédits d’impôt, Personne aidant une personne majeure atteinte d’une déficience grave et prolongée des fonctions mentales ou physiques; Revenu Québec, Crédits d’impôt, Crédits d’impôts pour personnes aidantes, Personne aidante cohabitant avec une personne (autre que son conjoint) qui est âgée de 70 ans ou plus et qui n’est atteinte d’aucune déficience, consulté le 11 septembre 2022.
  32. Gouvernement du Québec, op. cit., note 30, p. C.4.
  33. Institut de la statistique du Québec, « Portrait de la proche aidance en 2018 : plus d’une personne sur cinq était proche aidante au Québec », communiqué de presse, 9 février 2022.
  34. Research on Aging Policies and Practices, « Caregivers in Quebec: impact of caregiving on well-being », Université de l’Alberta, mai 2020, p. 2.
  35. Health Council of Canada, Seniors in need, caregivers in distress: What are the home care priorities for seniors in Canada?, avril 2012, p. 30.
  36. Research on Aging Policies and Practices, « Caregivers in Quebec: economic costs and contributions », Université de l’Alberta, mai 2020, p. 1.
  37. Research on Aging Policies and Practices, op. cit., note 34, p. 1.
  38. « Les planches de transfert sont des planches rigides utilisées pour faciliter le transfert des utilisateurs de fauteuils roulants de leur lit ou de leur chaise vers un fauteuil roulant. Elles comblent l’espace entre le patient et le siège du fauteuil roulant afin que l’utilisateur puisse glisser sans être soulevé. » (Notre traduction) Transfer Master, « The Physical Demands of a Family Caregiver », 11 mai 2021.
  39. « Une ceinture de marche est une large ceinture en tissu que le patient porte autour de la taille. Elles sont utilisées pour aider les patients ayant des problèmes de mobilité ou d’équilibre à se lever de leur lit ou de leur fauteuil roulant et à marcher. » (Notre traduction) Transfer Master, « The Physical Demands of a Family Caregiver », 11 mai 2021.
  40. Centre canadien d’excellence pour les aidants, Ressources pour les aidants, consulté le 18 septembre 2022.
  41. Index Santé, « Du soutien à portée de main : l’Appui pour les proches aidants d’aînés lance une grande campagne nationale », 2018.
  42. Darcy Hango, « Soutien reçu par les aidants au Canada », Statistique Canada, 8 janvier 2020, p. 3.