Chaque Québécois doit plus de 34 000 $ au provincial seulement

Vaut mieux en rire!

Avant de couper des centaines de millions dans les services, est-ce qu’on peut avoir les services ? - Michel Beaudry
Aucun message portant le libellé Nathalie Elgrably. Afficher tous les messages

20 avril, 2023

Déficits et endettement du gouvernement fédéral: faut-il s’en inquiéter?

 Cette Note économique a été préparée par Nathalie Elgrably-Lévy, économiste senior à l’IEDM, en collaboration avec Renaud Brossard, directeur principal, Communications à l’IEDM. La Collection Fiscalité de l’IEDM vise à mettre en lumière les politiques fiscales des gouvernements et à analyser leurs effets sur la croissance économique et le niveau de vie des citoyens.

En avril 2015, Justin Trudeau avait affirmé que si les électeurs lui accordaient leur confiance, il équilibrerait le budget dès la première année de son mandat(1). Mais en décembre de la même année, le nouveau premier ministre s’était ravisé et se donnait alors quatre ans pour revenir à l’équilibre budgétaire(2). Depuis, le gouvernement fédéral a régulièrement défrayé la chronique en raison de son exceptionnelle propension à dépenser, de ses échecs annuels à éradiquer le déficit et de la croissance fulgurante de la dette.

Selon le scénario de référence présenté dans l’Énoncé économique de l’automne de 2022, la ministre des Finances Chrystia Freeland prévoyait un léger surplus dans cinq ans, soit en 2028(3). Même si de tels chiffres semblaient alors de bon augure, Yves Giroux, directeur parlementaire du budget, s’inquiétait déjà de constater qu’Ottawa entendait employer sa nouvelle marge de man-œuvre pour financer 52,2 milliards de dollars en nouvelles dépenses d’ici 2028(4).

Toutefois, tout espoir d’un retour à l’équilibre budgétaire s’est évaporé avec le budget déposé par Mme Freeland le 28 mars 2023. En raison de nouveaux engagements, les déficits des quatre prochaines années seront nettement plus élevés que prévu et, pour 2028, il atteindra 14 milliards au lieu du surplus de 4,5 milliards annoncé en novembre dernier(5).

Devant tant de chiffres qui se bousculent et vu la croissance de la dette induite par les déficits successifs, les Canadiens peuvent-ils réellement se sentir rassurés face à l’état des finances du gouvernement fédéral ou, au contraire, devraient-ils s’inquiéter de son niveau d’endettement et de la trajectoire sur laquelle se trouve le gouvernement?

La dette atteint un sommet historique en 2022

La dette du gouvernement fédéral attire surtout l’attention en raison de sa croissance rapide(6). Il est fait mention tantôt de la dette brute, tantôt de la dette nette. La dette brute correspond à l’ensemble du passif du gouvernement. Elle est la somme de tous les déficits accumulés depuis la Confédération, à laquelle sont ajoutés les passifs liés aux régimes de retraite et aux avantages sociaux futurs. La dette nette correspond à la dette brute de laquelle on soustrait les actifs financiers détenus par le gouvernement fédéral.

Bien que l’État puisse théoriquement vendre ses actifs financiers pour rembourser son passif, nous préférons centrer notre analyse sur la dette brute, notamment car nombre d’actifs sont relativement peu liquides ou ont une valeur sur le marché difficile à évaluer, ce qui les rend peu utiles pour éventuellement servir de source de financement. Notons également que les deux mesures de la dette affichent des tendances très similaires à long terme.

La Figure 1 présente l’évolution de la dette depuis 1867, ajustée en fonction de l’inflation. On constate que, pour l’ensemble de la période, la dette suit une tendance à la hausse. Elle a notamment fortement augmenté à partir de 1981 en raison de l’accumulation des déficits occasionnés par une croissance rapide des dépenses gouvernementales. La dette atteint un sommet en 1998 pour redescendre par la suite.
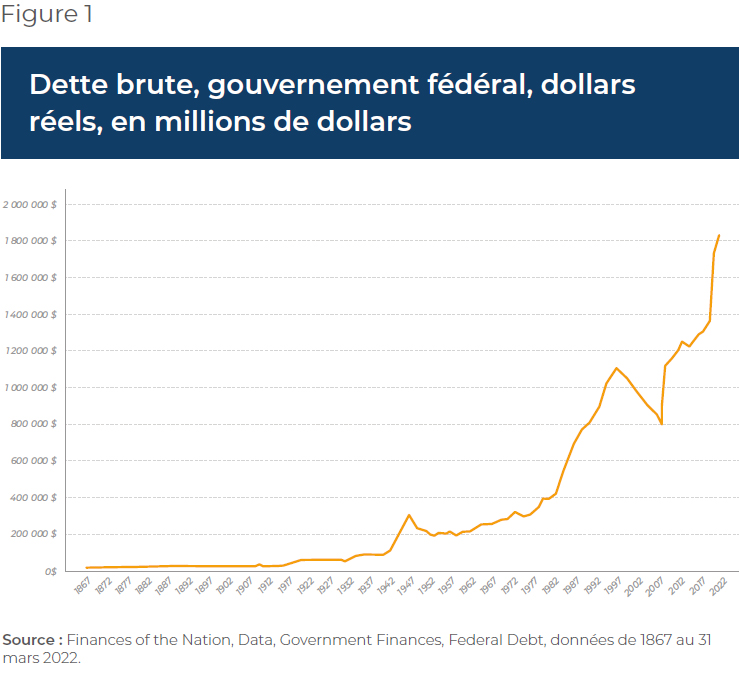
Ce redressement s’est toutefois brusquement interrompu lors de la crise financière de 2008. Entre 2008 et 2014, la dette brute augmente de 55 %(7). Et en 2015, dès le début du gouvernement de Justin Trudeau, la dette poursuit son ascension et augmente de 50 % pour atteindre un sommet historique en 2022(8). Ce qui est toutefois surprenant avec la récente envolée de la dette est qu’elle s’est enclenchée avant le début de la pandémie et survient alors que le Canada n’est ni en guerre ni en récession et ne doit pas juguler une crise financière.

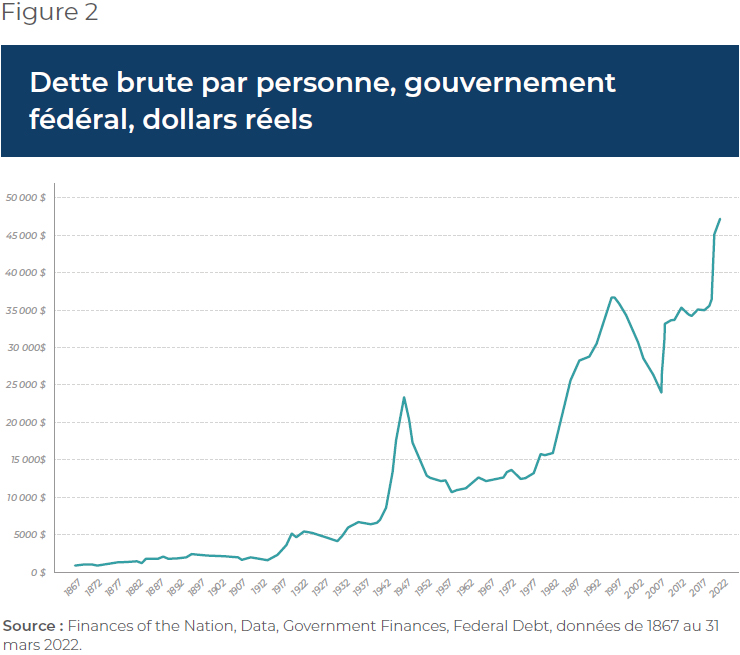
Comme la population augmente au fil des ans, la dette est supportée par un nombre de contribuables toujours croissant. Il convient donc de l’exprimer également en fonction de la population. La Figure 2 illustre l’évolution de la dette brute par personne, ajustée en fonction de l’inflation. On peut noter que la croissance de la dette a été nettement plus rapide que la croissance de la population puisque le ratio observé suit une trajectoire à la hausse. Quant aux principales tendances, elles sont similaires à celles de la dette brute. En l’occurrence, la dette brute par personne s’est alourdie de 34,1 % depuis 2019(9). Aujourd’hui, le gouvernement fédéral accueille chaque nouveau-né en lui attribuant une dette de 47 179 $.
Évolution des recettes, des dépenses et du déficit

Si la pandémie a constitué un phénomène exceptionnel qui pouvait justifier certaines dépenses extraordinaires, et par conséquent une augmentation inhabituelle du niveau d’endettement, elle ne peut être invoquée pour expliquer la dégradation rapide des finances publiques fédérales depuis le premier mandat du gouvernement Trudeau. Notons qu’après avoir encouru des déficits à la suite de la crise de 2008, Ottawa avait réussi à équilibrer son budget en 2014(10).

La Figure 3 montre que les recettes et les dépenses, exprimées par personne et en termes réels, atteignent des sommets historiques qui n’ont été enregistrés ni en période de guerre ni en période de crise économique.
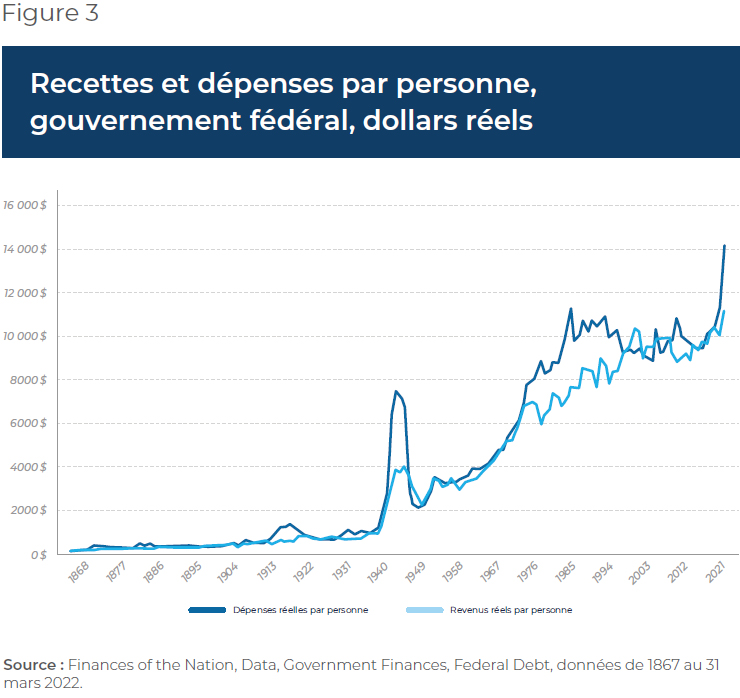
Entre 2015 et 2019, les dépenses par personne et en termes réels ont augmenté de 12,6 %, contre 10,3 % pour les recettes, ce qui explique l’accumulation des déficits et la croissance de la dette. Le Canada avait donc renoué avec les déficits bien avant le début de la crise sanitaire. Le déficit a connu une réduction entre avril et novembre 2022, mais, selon le dernier budget, il devrait être de 43 milliards pour l’exercice financier 2022-2023(11) (contre 36,4 G$ prévu dans l’Énoncé économique de novembre 2022)(12). Il s’agit d’un déficit plus important que les budgets des ministères des Transports, de la Santé, de l’Industrie, de la Sécurité publique, de la GRC, de la Justice, des Travaux publics, des Ressources naturelles, de l’Environnement et de l’Agriculture réunis(13). C’est aussi l’équivalent d’un déficit d’environ 173 millions de dollars par jour ouvrable, ou plus de 21 millions de dollars par heure de travail(14).

L’endettement a des conséquences

Situer les finances publiques dans une perspective historique est essentiel pour en apprécier l’évolution récente, mais cette démarche reste insuffisante pour évaluer la gravité de la situation. Il importe également de définir les risques associés à un endettement croissant, car si avancer des chiffres en milliards ou même par personne peut sembler abstrait, les conséquences associées à la désinvolture budgétaire sont nombreuses, sérieuses et bien réelles. Sans entrer dans les détails techniques, en voici quelques-unes largement admises dans la littérature économique :

  1. À mesure que la dette fédérale augmente, le service de cette dette augmente également, ce qui réduit les fonds disponibles pour les autres postes budgétaires comme ceux destinés au soutien des personnes vulnérables.
  2. Le ralentissement de la croissance économique est certainement l’un des plus graves effets de l’endettement, car les investisseurs achètent des obligations gouvernementales plutôt que d’effectuer des investissements productifs dans le secteur privé (effet d’éviction). En conséquence, la croissance de la productivité des travailleurs est ralentie et, par ricochet, la croissance du niveau de vie(15).
  3. Le financement de la dette exerce une pression à la hausse sur les taux d’intérêt. Cette hausse se répercute ensuite sur le reste de l’économie via une augmentation de l’ensemble des coûts d’emprunts(16).
  4. Un endettement important et des déficits considérables alors que l’économie n’est ni en guerre ni en situation de crise limite la marge de manœuvre budgétaire dont l’État pourrait avoir besoin dans l’éventualité d’une récession ou dans une situation d’urgence(17).
  5. La dette a une incidence considérable sur l’équité intergénérationnelle. Un bébé né au Canada aujourd’hui hérite d’une dette dont il aura à supporter les conséquences économiques mentionnées ci-dessus.

Faut-il s’inquiéter de la dette fédérale?

À la lumière des observations précédentes et vu la pléthore de conséquences indésirables occasionnées par l’endettement public, la réponse à la question posée au début de cette Note, « faut-il s’inquiéter de l’endettement du gouvernement fédéral? », est : oui!

Oui, car non seulement la dette fédérale atteint un sommet historique, mais le peu de rigueur budgétaire dont témoignent et l’Énoncé économique de l’automne de 2022 et le budget de mars 2023 semble indiquer un déni de la réalité. Alors que les conditions économiques qui prévalaient au cours de l’automne auraient pu permettre d’assainir les finances publiques, le ministère des Finances avait fait le choix d’annoncer de nouvelles dépenses. Puis, il récidive en mars dernier alors que le spectre de la récession plane plus que jamais.

Mais s’inquiéter ne signifie pas désespérer.

Au début des années 1990, après plusieurs décennies de déficits, une dette sans cesse croissante et un service de la dette qui absorbait environ le tiers des recettes fiscales, le Canada a flirté avec l’abysse financier. La gravité de la situation a d’ailleurs forcé Standard & Poor’s à abaisser la cote du gouvernement canadien en octobre 1992 de AAA à AA+(18). Ce fut ensuite au tour de Moody’s de procéder à une décote du Canada en avril 1994 et en avril 1995(19). Également, en janvier 1995, un éditorial du Wall Street Journal(20) décrivait le Canada comme étant « un membre honoraire du tiers monde à l’égard de son ingérable problème de dette ». Le dollar canadien a alors été surnommé le « peso du Nord(21) ».

Cet éditorial ayant eu l’effet d’un coup de massue sur le Canada, le gouvernement libéral de Jean Chrétien a adopté dès février 1995 un budget(22) audacieux visant à redresser rapidement les finances publiques.

Ce budget s’est avéré un point d’inflexion dans les finances gouvernementales alors qu’Ottawa entreprenait une série de réformes (dont celle de l’assurance-emploi) permettant la plus importante réduction des dépenses publiques depuis la démobilisation qui avait suivi la Seconde Guerre mondiale. On a également assisté à une très modeste hausse des impôts et à une contraction historique de la taille de l’État, alors que 45 000 postes de fonctionnaires étaient abolis(23).

Ces efforts ont permis une « renaissance » budgétaire : le pays annonçait dès 1998 un budget excédentaire, le premier en 27 ans(24). Les miracles économiques sont donc possibles.

Agir immédiatement

Le Canada est actuellement de nouveau sur une pente savonneuse. Fort heureusement, il n’est pas trop tard pour stopper la course vers un naufrage financier. Mais il est nécessaire de s’atteler à la tâche, car, comme le souligne avec sagesse une citation apocryphe souvent attribuée au président américain John Adams(25), « Il y a deux moyens de conquérir et d’asservir une nation. L’un est par l’épée. L’autre est par la dette. »

Pour réussir un exploit similaire à celui de Jean Chrétien, Ottawa doit toutefois commencer par prendre conscience de la gravité de la situation et ensuite rapidement procéder à une réduction notable de la taille de l’État, et non simplement freiner la croissance des dépenses. Si on évite de prendre des mesures pragmatiques et efficaces aujourd’hui, des décisions d’autant plus douloureuses s’imposeront demain.

23 septembre, 2022

«Manger les riches»: ne risque-t-on pas de s’étouffer?

 Ce Cahier de recherche a été préparé par Valentin Petkantchin, vice-président, Recherche à l’IEDM, et Nathalie Elgrably-Lévy, économiste senior à l’IEDM.

Points saillants

La progressivité du régime fiscal est un principe largement accepté. Déjà dans la Grèce antique, non seulement l’impôt existait, mais l’idée de faire contribuer davantage les riches était avancée. Aujourd’hui, en dépit de quelques 2500 ans d’histoire, la question de la fiscalité des riches reste d’actualité. Peut-être même l’est-elle plus que jamais.

Ce Cahier de recherche analyse quatre mesures fiscales régulièrement préconisées pour imposer davantage les « riches ». Les trois premières mesures visent les « riches » à titre de contribuables individuels, alors que la 4e cible les entreprises :

  • Impôt sur la richesse de 1 % prélevé sur les patrimoines de plus de 10 millions $
  • Augmentation du taux d’inclusion des gains en capital de 50 % à 75 %
  • Taux fédéral d’impôt sur le revenu porté de 33 % à 35 % pour les revenus supérieurs à 216 000 $
  • Augmentation du taux fédéral d’impôt sur les sociétés de 15 % à 18 %

Quelle que soit la définition du terme « riche », une telle fiscalité cible les acteurs économiques les plus performants sur les marchés, et donc ceux qui créent de la richesse. Or, puisque tout acteur économique réagit aux incitations, et que la fiscalité constitue une puissante incitation, il est de rigueur d’étudier les effets inattendus et indésirables (effets pervers) des mesures envisagées et de les intégrer au débat. C’est sous cet angle que ce Cahier propose d’analyser les quatre mesures ci-haut mentionnées. À cette fin, les enseignements de la science économique seront mobilisés, et les expériences canadienne et internationale apporteront un éclairage empirique.

Impôt sur la richesse de 1 % prélevé sur les patrimoines de plus de 10 millions $

Cet impôt est politiquement séduisant car sa base fiscale est très limitée. En revanche, il est difficile à mettre en place car il se heurte à une multitude d’obstacles opérationnels et présente plusieurs effets pervers qui nuisent à l’ensemble de la société.

Définir ce qui constitue le patrimoine imposable, calculer la valeur des actifs dont il est constitué au moment précis du calcul de l’impôt, et juguler les problèmes d’évitement fiscal et de migration des capitaux, sont autant d’obstacles à la mise en œuvre et à l’administration de l’impôt sur la richesse. La plupart des pays européens qui avaient mis en place un tel impôt l’ont d’ailleurs abandonné au cours des dernières décennies, notamment pour les raisons invoquées ci-dessus. C’est le cas pour l’Autriche, l’Allemagne, la Suède et la France qui y ont renoncé en raison des dommages économiques observés.

L’impôt sur la richesse est également assorti d’effets pervers. Parce qu’il réduit la rentabilité des placements, cet impôt incite les contribuables riches à consommer une plus grande partie de leur patrimoine, et donc à réduire leur épargne et leurs investissements dans des activités productives, ce qui plombe la productivité et la croissance du niveau de vie. L’Allemagne en a fait l’estimation, constatant une réduction potentielle de la croissance économique, de l’investissement et de l’emploi, ainsi qu’une baisse des recettes fiscales totales.

Augmentation du taux d’inclusion des gains en capital de 50 % à 75 %

Cette mesure présente plusieurs contrecoups non souhaités et dommageables pour l’ensemble de l’économie. Notons qu’elle toucherait les contribuables moins nantis au même titre que ceux aux revenus les plus élevés. Elle augmenterait aussi le coût du capital-risque, nuirait à la capacité des PME à attirer de la main-d’œuvre qualifiée, freinerait la fluidité du capital dans l’économie et ultimement compromettrait la croissance de la productivité. En revanche, la suppression de ce type d’impôt présente des bénéfices.

En Suisse, par exemple, la non-imposition des gains en capital a permis une hausse du revenu réel tout en préservant le niveau des recettes fiscales totales. Appelés à se prononcer lors d’un référendum, les Suisses ont par ailleurs rejeté en 2021 – avec une large majorité de 65 % – une initiative visant, à l’image de ce qui est proposé de nos jours au Canada, à une augmentation du taux d’inclusion allant jusqu’à 150 %.

Hausse du taux fédéral d’impôt sur le revenu de 33 % à 35 % pour les revenus supérieurs à 216 000 $

Comme les revenus du travail représentent les 3/4 de tous les hauts revenus imposés, une hausse du taux d’imposition cible directement les contribuables qui créent de la richesse en tant qu’employés. Cette hausse serait particulièrement préjudiciable dans le contexte canadien et ce, pour plusieurs raisons. Hormis le fait qu’elle porterait les taux combinés fédéral-provincial au seuil ou au-dessus du seuil psychologique des 50 % d’imposition dans toutes les provinces (et dans plusieurs cas au-dessus de 55 %), à l’exception de la Saskatchewan, elle risque d’avoir un effet négligeable, voire négatif, sur les recettes fiscales totales au Canada car elle inciterait les individus à modifier leurs comportements sur le marché de l’emploi. Certains contribuables pourraient même être tentés de s’exiler vers des pays avec une fiscalité plus attrayante, ce qui affecterait la performance future des entreprises canadiennes et, par ricochet, la croissance économique et le niveau de vie de tous les citoyens.

En se basant sur l’expérience canadienne de 2016, on peut extrapoler qu’une hausse de 33 % à 35 % du taux fédéral d’impôt aurait un impact négatif sur les recettes fiscales totales lorsqu’on combine les recettes fédérales et provinciales.

L’expérience du Royaume-Uni témoigne de résultats similaires suite à la hausse du taux supérieur d’impôt sur le revenu de 40 % à 50 % en avril 2010. Le Trésor britannique a d’ailleurs révisé ce taux à la baisse dès 2013.

Augmentation du taux fédéral d’impôt sur les sociétés de 15 % à 18 %

Une telle mesure vise théoriquement à imposer davantage les propriétaires des entreprises, lesquels sont censés supporter le poids de l’augmentation de l’impôt des sociétés. La réalité est toutefois bien plus nuancée.

D’une part, si ce sont les entreprises qui versent concrètement au fisc les montants correspondant à cet impôt, elles peuvent toutefois alléger leur fardeau en faisant payer d’autres agents économiques, notamment les actionnaires et les salariés, mais aussi les consommateurs et les retraités (via leurs fonds de pension).

D’autre part, en réduisant la rentabilité des entreprises canadiennes, une augmentation de l’impôt sur les sociétés nuirait à leur compétitivité sur le plan international. Une étude portant sur 85 pays a d’ailleurs montré que l’impôt sur les sociétés occasionne des effets pervers importants sur l’investissement et l’entreprenariat, et donc sur la croissance économique.

Comme en témoigne ce Cahier, la fiscalité est un domaine délicat dans lequel il faut intervenir avec énormément de précautions. À l’instar de l’énergie nucléaire qui peut éclairer des villes si elle est bien employée ou les détruire dans le cas contraire, la fiscalité peut permettre de financer les interventions publiques mais peut aussi agir en fossoyeur de l’économie.

Ainsi, toute modification au régime fiscal doit être scrupuleusement analysée de manière à identifier tous les effets pervers potentiels, notamment ceux qui pousseraient les acteurs économiques et les entreprises à investir moins, à travailler moins, à délocaliser et à exporter leurs capitaux et leur patrimoine.

Enfin, au lieu de chercher à augmenter le fardeau fiscal des riches simplement parce qu’ils sont riches, le gouvernement du Canada devrait plutôt privilégier les initiatives qui améliorent la position concurrentielle du Canada sur le plan international, notamment vis-à-vis des États-Unis, et qui le rendent attrayant pour les investissements étrangers et la création de richesse.

Introduction

Derrière son titre provocateur, ce Cahier analyse quatre mesures fiscales régulièrement préconisées pour imposer davantage les « riches ». Quelle que soit la définition du terme « riche », une telle fiscalité cible, systématiquement, les entrepreneurs et les acteurs économiques qui ont le mieux performé sur le marché. En pénalisant particulièrement ceux qui créent de la richesse, celle fiscalité sélective occasionne également plusieurs effets pervers qui menacent la prospérité de tous les Canadiens.

Or, ces effets pervers sont souvent absents du débat public.

En analysant les arguments économiques, ainsi que l’expérience canadienne et internationale, cette étude vise à présenter ces effets, car ils méritent de faire partie intégrante de ce débat. Il n’est pas ici question de « défendre les riches » – surtout si leur « richesse » a été obtenue par des moyens autres que des échanges marchands servant les consommateurs, des innovations ou la création de prospérité.

Les quatre mesures analysées reviennent régulièrement dans l’actualité et les débats économiques. Il s’agit des suivantes – les trois premières visent les « riches » à titre de contribuables individuels, alors que la quatrième cible les entreprises :

  • Impôt sur la richesse de 1 % prélevé sur les patrimoines de plus de 10 millionsde $
  • Augmentation du taux d’inclusion des gains en capital de 50 % à 75 %
  • Taux fédéral d’impôt sur le revenu porté de 33 % à 35 % pour les revenus supérieurs à 216 000 $
  • Augmentation du taux fédéral d’impôt sur les sociétés de 15 % à 18 %

Quels effets pervers de telles mesures fiscales occasionneraient-elles pour l’ensemble de l’économie canadienne ? Que nous apprennent les expériences nationales et internationales à propos de leurs conséquences ?

Ce Cahier propose d’analyser chacune des quatre mesures en suivant une structure similaire, à savoir :

  • Présentation de la mesure dans une perspective historique
  • Analyse des arguments économiques et des mécanismes de diffusion des effets pervers, notamment à cause de distorsions et d’incitations que les nouvelles mesures fiscales créent dans l’économie
  • Étude des arguments empiriques illustrant les effets de chaque nouvelle mesure :
    • Exemples et leçons éventuels provenant de l’expérience canadienne
    • Exemples et comparaisons sur la scène internationale
  • Des recommandations, fondées sur l’analyse de l’impôt considéré, seront le cas échéant proposées afin de favoriser la création de richesses et la prospérité au Canada

Le Cahier contient un chapitre par mesure.

Lire le Cahier de recherche en format PDF

17 septembre, 2022

Pour un meilleur indicateur de la hausse des prix au Canada

 Par Valentin Petkantchin, Nathalie Elgrably-Lévy.

Cette Note économique a été préparée par Valentin Petkantchin, vice-président, Recherche à l’IEDM, et Nathalie Elgrably-Lévy, économiste senior à l’IEDM. La Collection Fiscalité de l’IEDM vise à mettre en lumière les politiques fiscales des gouvernements et à analyser leurs effets sur la croissance économique et le niveau de vie des citoyens.

Depuis plus d’un an, les statistiques montrent une hausse inhabituelle du niveau général des prix tel que calculé par l’indice des prix à la consommation (IPC). Cette hausse alimente le débat public et les inquiétudes des Canadiens, d’autant plus qu’il s’agit de la plus importante hausse depuis près de 40 ans(1).

Le sujet de la hausse des prix et de la perte de pouvoir d’achat est traité dans les médias sur une base quasi quotidienne, et des sondages menés pendant l’été 2022 indiquent que tant les Québécois que les autres Canadiens sont particulièrement sensibles à cette problématique. Par exemple :

  • En date du 2 août, un sondage SOM-Le Soleil révélait que 87 % des Québécois se disent inquiets de l’impact des hausses de prix(2).
  • Selon un sondage Angus Reid mené du 18 au 20 juillet, près de 75 % des répondants canadiens étaient réticents à effectuer un achat important, comme celui d’une voiture ou d’une maison. Ce pourcentage est en nette augmentation par rapport à 2020 alors qu’il n’était que de 56 %(3).
  • Un sondage Léger datant du 12 juillet indiquait que plus de 80 % des répondants canadiens pensent que les prix continueront d’augmenter(4).
  • Enfin, un sondage de la Banque Scotia rendu public le 25 juillet a révélé que plus de la moitié (53 %) des Canadiens sont préoccupés par leur capacité à assumer leurs dépenses courantes(5).

Or, même si le taux officiel de la hausse des prix, tel que calculé par Statistique Canada et relayé par les médias, est déjà le plus élevé des quarante dernières années, la méthode de calcul employée ne permet pas de refléter les réelles tensions inflationnistes enregistrées depuis le début de l’année. Concrètement, la détérioration du pouvoir d’achat est bien plus prononcée que ce qu’indique le taux officiel publié dans les médias.

Le taux officiel est un « thermomètre » mal calibré

Le taux officiel correspond à la variation de l’indice des prix à la consommation (IPC) sur les 12 mois écoulés. Cet indicateur occupe une place privilégiée sur le Portail des prix de Statistique Canada ainsi que dans le débat public(6), que la variation des prix soit à la hausse ou, bien plus rarement et de manière fort occasionnelle, à la baisse.

Par exemple, les données les plus récentes sur la hausse des prix (ou inflation(7)) étaient décrites de cette façon dans un média grand public : « Le taux d’inflation a ralenti au Canada en juillet 2022 pour atteindre 7,6 % d’une année à l’autre. Il s’agit d’une baisse par rapport à celui de 8,1 % observée un mois plus tôt (…)(8). »

Ainsi, selon la méthode de calcul privilégiée par Statistique Canada, entre juillet 2021 et juillet 2022, l’IPC a augmenté de 7,6 %. Notons que ce taux atteint déjà près de quatre fois la cible de 2 % fixée par la Banque du Canada(9). Or, en dépit de sa notoriété, ce taux de variation annuel de l’IPC fournit une information fortement limitée quant à l’expérience inflationniste que nous subissons actuellement.

Regarder vers l’arrière plutôt que vers l’avant

Le taux d’inflation est tourné vers le passé. Il s’agit d’un taux uniquement rétrospectif qui rapporte ce qui s’est passé au cours de l’année écoulée, sans distinguer qui plus est à quel moment la variation a eu lieu : il y a un an, il y a plusieurs mois, ou plus récemment?

Vu sa méthode de calcul (voir l’Annexe 1), le taux rétrospectif nous renseigne sur la perte de pouvoir d’achat déjà enregistrée, et en bloc sur l’année écoulée. Cette information n’est pas dénuée d’intérêt, mais elle est inutile pour déterminer la tendance actuelle car il est possible, sinon fort probable, que le contexte d’aujourd’hui soit différent de celui de l’an dernier.

Ainsi, le taux d’inflation rétrospectif ne reflète pas fidèlement les tensions inflationnistes du moment et échoue à nous informer sur l’ampleur de l’inflation au cours du dernier mois ou du dernier trimestre(10), un échec d’autant plus important si la situation a significativement changé par rapport à celle d’il y a un an.

Se concentrer sur le taux officiel rétrospectif, c’est comme connaitre la vitesse moyenne d’une voiture au cours de la dernière heure. Elle permet de savoir la distance parcourue durant cette heure. En revanche, elle ne nous dit rien sur la vitesse actuelle – pour cela il suffit de regarder simplement ce qu’indique le compteur de vitesse – et ne permet pas de prévoir la distance qui sera parcourue au cours de la prochaine heure si l’on maintient cette vitesse. Le compteur de vitesse, quant à lui, nous la fournit, et c’est pour cela qu’il a été conçu : s’il indique qu’on roule à 120km/h, on sait immédiatement qu’on aura parcouru 120km si l’on continue de rouler à cette vitesse pendant l’heure qui s’en suit.

Il en va de même pour le taux rétrospectif. Il indique la hausse du coût de la vie au cours des douze derniers mois en gommant les fluctuations qui ont eu lieu durant cette période. Mais cette information ne permet pas d’avoir un éclairage sur l’accélération inflationniste actuelle, ni d’inférer comment le pouvoir d’achat évoluera au cours de la prochaine année si la « vitesse » inflationniste du moment (mois ou trimestre en cours) venait à se maintenir.

Le taux officiel rétrospectif présente donc une faille importante qui limite la capacité à apprécier les tensions inflationnistes actuelles. Un autre type d’indicateur, celui-ci prospectif, permet de combler ces lacunes.

Une vision prospective et fondée sur les tensions inflationnistes actuelles

Plutôt que de calculer la perte de pouvoir d’achat déjà réalisée au cours de toute une année écoulée, le taux d’augmentation de l’IPC prospectif vise à nous informer sur la perte de pouvoir d’achat due au taux d’inflation du dernier mois ou du dernier trimestre, et ce, pour des fins de comparaison, sur une base annualisée, c’est-à-dire si cette tension inflationniste devait se maintenir au cours de la prochaine année. Il s’agit donc d’un taux composé et annualisé, aussi appelé taux effectif (voir l’Annexe 2 pour la méthode de calcul).

Or, annualiser des taux n’a rien d’exceptionnel. Il s’agit d’une pratique courante dans les milieux financiers et bancaires pour évaluer et comparer, par exemple, le rendement des placements.

Ainsi, si une institution bancaire propose un placement offrant un rendement de 1 % par mois renouvelable tous les 30 jours, capital et intérêt, le taux annualisé nous renseignera sur la croissance du capital investi au bout de 12 mois. Bien entendu, il serait inexact de considérer que le placement rapporte 12 % par année (1 % x 12 mois). Comme le placement est reconduit chaque mois capital et intérêt, il enregistre de la croissance sur la croissance précédente, et non pas uniquement sur le capital de départ. Le taux de rendement effectif sera donc de 12,7 % (voir les formules [3] et [4] de l’Annexe 2).

Comme la croissance de l’IPC s’inscrit dans la même logique que celle décrite dans l’exemple ci-dessus relativement au rendement effectif d’un placement, la rigueur exige que l’on calcule un taux de croissance composé et annualisé (ou effectif) de l’IPC afin d’obtenir une mesure fidèle de la trajectoire sur laquelle se trouve notre pouvoir d’achat.

Si l’on reprend l’analogie de la voiture, au lieu de constater la vitesse moyenne et le nombre de kilomètres effectués au cours de la dernière heure, il s’agit plutôt d’extrapoler la distance qui sera parcourue si l’on maintient la vitesse actuelle au cours de la prochaine heure, information fournie, comme souligné ci-dessus, sous une forme simple et standardisée par le compteur de vitesse (en km/h).

Ainsi, par souci d’obtenir une mesure plus représentative de la réalité, il est préférable de troquer le calcul de la hausse des prix rétrospectif pour celui d’un indicateur prospectif. Au lieu d’être renseigné sur la perte de pouvoir d’achat, enregistrée au cours de la dernière année, nous serions plutôt informés quant aux tensions inflationnistes que nous vivons actuellement en les extrapolant sur une base annuelle, c’est-à-dire sur les 12 mois à venir.

L’information que Statistique Canada ne vous montre plus

Ce type de calcul n’est pas une idée nouvelle, bien au contraire. Il a déjà été publié aux États-Unis comme au Canada.

L’économiste américain Joseph Salerno soulignait récemment que la Federal Reserve le publiait régulièrement jusqu’en 1997. Malheureusement, à partir de cette date, « on a cessé de présenter tout type de taux d’inflation annuel composé, qui facilitait la compréhension des fluctuations dans le taux d’inflation du dernier mois ou du dernier trimestre(11) ».

Au Canada, Statistique Canada publiait jusqu’en 2007 un indicateur similaire, appelé « la variation désaisonnalisée cumulative sur trois mois composée au taux annuel de l’Indice des prix à la consommation (IPC)(12) ». Au-delà du jargon, il s’agit en réalité exactement du même type d’indicateur qui montre la « température » inflationniste du moment, en annualisant le taux trimestriel de l’IPC.

Il est malheureux que Statistique Canada ait décidé de mettre fin à la publication de cet indicateur fort utile à la veille de la crise financière. Nous l’avons donc reconstruit, à partir des données officielles disponibles(13).

Premièrement, il indique une tension inflationniste bien plus forte, qui démarre il y a environ deux ans déjà, contrairement à ce que montrait à l’époque l’indicateur officiel (voir la Figure 1). L’inflation était déjà bien supérieure à la cible des 2 % de la Banque du Canada en juillet 2020 (3,3%), et s’est maintenue à ce niveau, étant souvent plus que le double de la cible, à une exception près (en septembre 2020). Le taux officiel, quant à lui, montre un dépassement de la cible qui commence seulement en avril 2021 (3,4 %), rattrapant ce que le taux trimestriel annualisé montrait déjà depuis plusieurs mois.

De manière plus générale, le taux de l’IPC annualisé est plus volatile que le taux officiel. Cependant, il a l’avantage de signaler d’avance, si on le compare au taux officiel, qu’on est en train de vivre des tensions inflationnistes fortes, notamment quand il se maintient à un niveau élevé, à l’image de ce qu’il a fait tout au long de la deuxième moitié de 2020. Si on le consulte, une correction de la politique monétaire peut ainsi être faite plus tôt que d’attendre que le taux officiel ne dépasse, lui aussi, des mois plus tard, la cible des 2 %.

Deuxièmement, le taux annualisé montre clairement que nous avons connu un taux d’inflation des prix à deux chiffres pendant plusieurs mois (voir la partie en rouge de la courbe), soit entre février et juillet 2022, redescendant en dessous de 10 % à 7,7 %, un niveau légèrement supérieur au taux officiel de 7,6 %.

Cet écart, parfois substantiel, entre le taux rétrospectif et le taux annualisé prospectif peut sans doute expliquer qu’il existe un décalage entre l’inflation perçue par les Canadiens et l’inflation annoncée par les chiffres officiels. À la Banque du Canada, comme à Statistique Canada, ce phénomène est connu : « Les perceptions actuelles du taux d’inflation pour l’année précédente, et les attentes à l’égard du taux d’inflation pour l’année prochaine et les cinq prochaines années sont systématiquement plus élevées que le taux d’inflation de l’IPC(15). »

En résumé

Le taux officiel de la hausse des prix ne reflète pas les tensions inflationnistes du moment. Pour obtenir l’information pertinente à cet égard, il faut calculer le taux effectif, comme le calculait Statistique Canada avant 2007. D’après nos calculs, cet indicateur montre une hausse des prix déjà à deux chiffres cette année, et ce pendant plusieurs mois, atteignant un pic de 12,5 % en mai dernier.

Une sous-estimation systématique de l’inflation, à cause du taux officiel insuffisamment précis, est une source de distorsions considérable, aux dépens des contribuables, épargnants, investisseurs et retraités canadiens.
Pour remédier à cette carence d’information, nous devrions annualiser les taux du moment (que ces taux soient mensuels et trimestriels), afin de pouvoir consulter un compteur de vitesse bien calibré.

Références

  1. Depuis 1983, voir : Statistique Canada, « Indice des prix à la consommation, juin 2022 », Gouvernement du Canada, juillet 2022, p. 1.
  2. Olivier Bossé et Émilie Pelletier, « Inflation : 87% des Québécois inquiets, les Québécoises encore plus », Le Soleil, 3 août 2022.
  3. Agence QMI, « Inflation : le pouvoir d’achat des Canadiens mis à mal », TVA Nouvelles, 30 juillet 2022.
  4. Sarah Ritchie, « Sondage : l’inflation inquiète et irritation des gens face à l’attente aux aéroports », L’actualité, 12 juillet 2022.
  5. Scotia Bank, « Les Canadiens sont préoccupés par leur capacité à assumer leurs dépenses courantes et par les répercussions de l’inflation sur leur capacité à épargner », communiqué de presse, 25 juillet 2022.
  6. Statistique Canada, Sujet, Portail des prix et indices de prix, Portail de l’Indice des prix à la consommation, 16 août 2022.
  7. L’inflation, terme utilisé dans le débat public pour signifier la hausse des prix, est l’une des conséquences, et doit être distinguée de l’inflation monétaire représentant l’augmentation de la masse monétaire et du crédit dans l’économie.
  8. Agence QMI, « L’inflation passe à 7,6% au Canada », TVA Nouvelles, 16 août 2022.
  9. La Banque du Canada vise à maintenir l’inflation à 2 %, soit au point médian d’une fourchette cible allant de 1 à 3 %. La cible est exprimée en fonction du taux d’augmentation sur douze mois de l’indice des prix à la consommation (IPC) global. » Banque du Canada, Grandes fonctions, Politiques monétaire, Inflation, Mesures de l’inflation.
  10. Joseph T. Salerno, « “Transitory” No Longer: Double-Digit Inflation Is Already Here! », Mises Wire, Mises Institute, 22 juillet 2022.
  11. Idem.
  12. Statistique Canada, Tableau 18-10-0019-01: Achivé- Variation désaisonnalisée cumulative sur trois mois composée au taux annuel de l’Indice des prix à la consommation (IPC), le contenu du panier de 2001, 20 avril 2017.
  13. Statistique Canada, Tableau: 18-10-0006-01 : Indice des prix à la consommation, mensuel désaisonnalisé, 16 août 2022.
  14. L’indicateur trimestriel annualisé de Statistique Canada est en termes désaisonnalisés, contrairement à l’indicateur officiel actuel (non-désaisonnalisé), ce qui a moins d’impact étant calculé sur les 12 mois écoulés.
  15. Roobina Keshishbanoosy et al., « L’Indice des prix à la consommation et les perceptions de l’inflation au Canada : Est-ce que les méthodes de mesure ou les comportements peuvent expliquer l’écart ? », Roobina Keshishbanoosy et al., « L’Indice des prix à la consommation et les perceptions de l’inflation au Canada : Est-ce que les méthodes de mesure ou les comportements peuvent expliquer l’écart ? », Statistique Canada, janvier 2022, p. 3.
  16. Statistique Canada, Tableau : 18-10-0004-01 : Indice des prix à la consommation mensuel, non désaisonnalisé, 16 août 2022.

22 novembre, 2019

La réflexion du jour

n un temps record, la vague déferlante de la théorie du genre a ébranlé les fondements de l’humanité. Selon cette nouvelle « vérité », la division sexuée de l’humanité serait une construction sociale indépendante de la biologie, et l’identité sexuelle se résumerait à un ressenti niant l’héritage chromosomique et hormonal.--- Nathalie Elgrably-Lévy

08 novembre, 2019

La réflexion du jour

Les émotions, et surtout les peurs envahissantes, sont mauvaises conseillères. Et comme l’écoterrorisme ne souffre aucune limite­­, il entraîne la société dans un relativisme moral destructeur, viole les plus grands tabous­­­, promeut l’inversion des valeurs universelles et distille une culture mortifère.--- Nathalie Elgrably-Lévy

11 octobre, 2019

La réflexion du jour

On note déjà une épidémie de sinistrose, voire de dépression verte, chez les adultes. A-t-on envisagé, ne serait-ce qu’un instant, l’effet que le discours climato-hystérique peut exercer sur des jeunes relativement fragiles et vulnérables ? Sommes-nous conscients du mal-être, de la détresse et des traumatismes que peut causer la violence psychologique produite par les éco-prophètes de malheur ?--- Nathalie Elgrably-Lévy

04 octobre, 2019

La réflexion du jour

Que l’on soit climato-sceptique ou climato-croyant est sans importance. Il suffit d’être climato-logique pour comprendre que le phénomène Thunberg est le symptôme d’une société décérébrée qui adule une gamine au discours anxiogène et hargneux !--- Nathalie Elgrably-Lévy

09 septembre, 2019

La réflexion du jour

Les exemples de doubles standards sont légion. Or, quel avenir une société construit-elle si elle avalise une éthique à géométrie variable, et cautionne l’arbitraire et l’iniquité de traitements ? Quelle place l’individualité occupera-t-elle si hors de la pensée unique, point de salut ? Parions que le mouvement de décadence qui gangrène la société occidentale depuis quelques décennies ne s’essoufflera pas !--- Nathalie Elgrably-Lévy

20 mai, 2019

La réflexion du jour

L’État veut nous protéger de la cyberhaine et de la cyberviolence. Mais qui nous protégera de la cybercensure de l’État et du délit d’opinion ? Les générations précédentes se sont battues pour que nous puissions vivre dans un État de droit. Qui se battra pour que les droits de l’État ne prennent pas le dessus ?--- Nathalie Elgrably-Lévy

21 mars, 2019

La réflexion du jour

Après les prophéties manquées d’Al Gore et autres éco-dictateurs, on nous annonce pour la énième fois qu’il ne reste que 12 ans pour sauver la planète. Or, les discours annonciateurs de cataclysmes imminents n’émeuvent plus les adultes. Pour relancer l’alarmisme climatique, l’élite de l’écologisme mise maintenant sur l’instrumentalisation d’une adolescente pour relayer un discours apocalyptique et fanatiser les jeunes. Cette élite profite de l’inexpérience de la jeunesse et du conformisme qui la caractérise pour la terroriser et former une armée de petits soldats obéissants entraînés à défendre l’agenda écolo-gauchiste.--- Nathalie Elgrably-Lévy

12 décembre, 2018

La réflexion du jour

Des milliers d’immigrants souhaitent travailler. Leur offrir des opportunités d’emploi devrait être la priorité. Mais il n’en est rien. Accroître l’immigration est devenu une idée fixe. Une grave pénurie afflige effectivement le Québec... une pénurie de bon sens dans les instances politiques !--- Nathalie Elgrably-Lévy

03 décembre, 2018

La réflexion du jour

Le secteur privé introduit de la flexibilité et de la concurrence dans un système potentiellement létal du fait de sa rigidité. L’initiative fédérale relève donc de l’ingérence intempestive. Elle prouve également que l’idéologie du gouvernement Trudeau triomphe sur la santé des citoyens.--- Nathalie Elgrably-Lévy

23 novembre, 2018

La réflexion du jour

Pourtant, les examens payants ne sont pas le problème. Ils constituent la solution à l’échec de la soviétisation du système médical et aux drames humains qu’il engendre.--- Nathalie Elgrably-Lévy

08 novembre, 2018

La réflexion du jour

Notre vie privée tombe rapidement en déliquescence, tandis qu’un gouvernement toujours plus autoritaire monte en puissance. Voilà qui devrait provoquer un soulèvement collectif. Mais il n’en est rien--- Nathalie Elgrably-Lévy

11 octobre, 2018

La réflexion du jour

Pour soigner le système de santé, il faut rompre avec la logique des bonzes du complexe politico-médical qui procèdent par ukases pour faire passer leurs intérêts personnels avant ceux des malades.--- Nathalie Elgrably-Lévy

20 septembre, 2018

La réflexion du jour

L’Allemagne a tenté l’expérience de s’ouvrir au privé. Aujourd’hui, à peine 1 % des patients attendent plus de cinq heures à l’urgence. Au final, nous devons choisir entre faire une place à un système privé ou être éternellement privés de soins. Et ça, aucune promesse électorale ne pourra rien y changer !--- Nathalie Elgrably-Lévy

02 juin, 2018

La réflexion du jour

La Loi sur les impôts du Québec compte 3000 pages et 1,6 million de mots alignés pour former un texte incompréhensible pour le commun des contribuables. Le caractère hermétique des lois fiscales permet certes de faire vivre les comptables et des fiscalistes, mais il impose aux travailleurs comme aux employeurs des coûts importants en temps et en argent.--- Nathalie Elgrably-Lévy

19 mai, 2018

La réflexion du jour

Somme toute, le paysage politique se divise entre ceux qui compliquent les projets les plus simples, ceux qui font passer les apparences avant la substance, et ceux qui parlent beaucoup, mais accomplissent peu. Voilà bien de quoi faire rigoler... ou pleurer !--- Nathalie Elgrably-Lévy

05 janvier, 2018

La réflexion du jour

Des scientifiques ont prouvé que d’attendre peu d’un individu le conduit à sous-performer, tandis que d’avoir des attentes élevées l’amène à se dépasser. Il s’agit des effets Golem et Pygmalion, deux formes de prophéties autoréalisatrices.--- Nathalie Elgrably-Lévy

30 novembre, 2017

La réflexion du jour

Si l’on considère tous les paliers de gouvernement, la facture fiscale engloutit 46,7 % du revenu des ménages. Cela signifie que si nous devions payer tous nos impôts en un seul versement, il nous faudrait travailler du 1er janvier au 21 juin. Et pour comble, le fardeau fiscal est le poste de dépenses qui a le plus augmenté depuis 1961. Il a enregistré une hausse de 2106 % alors que les prix ont grimpé de 718 %.--- Nathalie Elgrably-Lévy